Agente de Polícia da Carreira de Polícia Civil do Distrito Federal
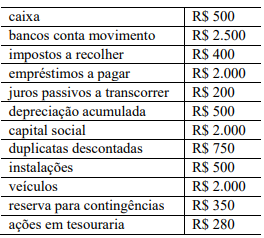
Considere que tenham sido selecionadas algumas contas
integrantes do plano de contas de determinada companhia,
conforme especificado na tabela precedente. Com relação a esse
rol de contas, julgue o item subsequente.
O registro contábil da baixa de uma duplicata descontada não quitada, com os juros correspondentes, pode ser realizado por meio de uma partida de segunda fórmula.
CCerto
EErrado
Revelar gabarito e comentário▾
GabaritoE — Errado
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Desconto de Duplicatas: Baixa por Não Pagamento e Partida de Segunda Fórmula
Gabarito: Errado. A baixa de duplicata descontada não quitada, com os juros correspondentes, não pode ser efetuada por meio de uma partida de segunda fórmula (um débito e dois créditos). O lançamento correto exige dois lançamentos de primeira fórmula ou um de terceira fórmula (dois débitos e um crédito).
A afirmação está em desacordo com a escrituração contábil das operações de desconto de duplicatas. Quando o cliente não paga no vencimento, a empresa deve:
Debitar a conta Duplicatas Descontadas (passivo) e creditar Banco (ativo) – para devolver os recursos recebidos antecipadamente (face value da duplicata).
Debitar Juros Passivos (despesa) e creditar Juros a Transcorrer (retificadora do passivo) – para reconhecer a despesa financeira incorrida.
Esses são dois lançamentos de primeira fórmula (um débito, um crédito cada). Alternativamente, poderiam ser combinados em um único lançamento de terceira fórmula: D – Duplicatas Descontadas e D – Juros Passivos; C – Banco. Em nenhuma hipótese o registro seria de segunda fórmula, pois isso implicaria creditar duas contas sem o correspondente débito de despesa, distorcendo o resultado.