Questão de Contabilidade Geral — Demonstração dos Fluxos de Caixa -DFC — CESPE / CEBRASPE 2021
Contabilidade GeralDemonstração dos Fluxos de Caixa -DFC
- Código
- ce125202
- Banca
- CESPE / CEBRASPE
- Órgão
- SEFAZ-AL
- Ano
- 2021
- Nível
- Superior
- Cargo
- Auditor Fiscal da Receita Estadual
A tabela a seguir apresenta a transcrição do razonete de conta caixa de uma empresa, cujos registros contábeis de receita somente são realizados após a emissão de cupom fiscal.
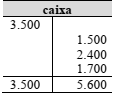
A partir dessas informações, julgue o item a seguir.Suponha que a empresa tivesse realizado mais três pagamentos de R$ 700, cada um com recursos de seu caixa; nesse caso, não foram registradas entradas de caixa de, pelo menos, R$ 4.200.
- CCerto
- EErrado