Questão de Contabilidade Pública — Ingressos e Dispêndios Públicos — CESPE / CEBRASPE 2021
Contabilidade Pública›Ingressos e Dispêndios Públicos
Código
ce129694
Banca
CESPE / CEBRASPE
Órgão
TC-DF
Ano
2021
Nível
Superior
Cargo
Auditor Conselheiro Substituto
No mês de setembro de 2020, o governo do Distrito
Federal (GDF) encaminhou à Câmara Legislativa do DF projeto
de lei orçamentária com estimativa da receita do IPTU para os
anos de 2021 a 2023, nos valores (em milhares de reais)
apresentados na seguinte tabela
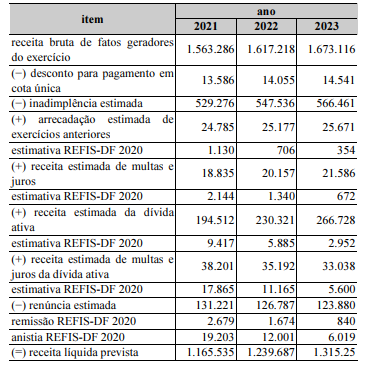
Considerando essa situação hipotética, julgue o item a seguir.No momento da elaboração do projeto de lei orçamentária anual de 2021, a receita do IPTU do GDF se encontrava no estágio de lançamento.
CCerto
EErrado
Revelar gabarito e comentário▾
GabaritoE — Errado
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Estágios da receita orçamentária – IPTU no projeto de lei orçamentária
❌ ERRADO. No momento da elaboração do projeto de lei orçamentária anual (setembro de 2020), a receita do IPTU para 2021 encontrava-se no estágio de previsão, e não de lançamento. O lançamento é o ato administrativo que verifica a ocorrência do fato gerador, calcula o montante devido e identifica o sujeito passivo, ocorrendo no exercício financeiro a que se refere o tributo (2021), após os fatos geradores – e não na fase de planejamento orçamentário.
A receita orçamentária percorre quatro estágios sequenciais:
Previsão – estimativa de arrecadação na Lei Orçamentária Anual (LOA);
Lançamento – procedimento administrativo para constituir o crédito tributário;
Arrecadação – entrega dos recursos pelos contribuintes;
Recolhimento – transferência dos valores arrecadados à conta do Tesouro.
NÃO CAIA NESSA!
A banca substitui o estágio de previsão (que ocorre no planejamento) por lançamento (que integra a execução). O candidato deve lembrar que o lançamento só acontece após a ocorrência dos fatos geradores no exercício de competência do tributo – jamais no momento da elaboração do orçamento.