Pular para o conteúdo principal

Questão de Estatística — Principais distribuições de probabilidade — CESPE / CEBRASPE 2022

EstatísticaPrincipais distribuições de probabilidade
Código
ce148686
Banca
CESPE / CEBRASPE
Órgão
Telebras
Ano
2022
Nível
Superior
Cargo
Especialista em Gestão de Telecomunicações – Auditoria
   Considere um modelo de regressão linear simples na forma Y = aX + b + ε, em que ε representa o erro aleatório com média zero e desvio padrão σ, e a variável regressora X é binária. A média amostral e o desvio padrão amostral da variável explicativa Y foram, respectivamente, iguais a 10 e 4. Já para a variável regressora X, encontra-se a distribuição de frequências absolutas mostrada no quadro a seguir. Finalmente, sabe-se que a correlação linear entre Y e X é igual a 0,9. 
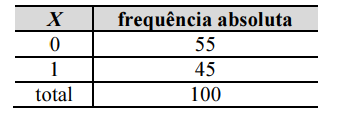

 
Com base nessas informações, com respeito à reta ajustada pelo método dos mínimos quadrados ordinários, julgue o item subsequente.A estimativa de mínimos quadrados ordinários para o intercepto do modelo é igual a zero.
  1. CCerto
  2. EErrado
Revelar gabarito e comentário

GabaritoE — Errado

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Regressão linear simples: estimativa do intercepto

ERRADO. O intercepto estimado pelo método dos mínimos quadrados ordinários é igual a 6,76, e não zero.

A reta de regressão estimada passa pelo ponto Xˉ,Yˉ\bar{X}, \bar{Y}. Sabe-se que Yˉ=10\bar{Y}=10 e, a partir da distribuição de XX (55 observações em 0 e 45 em 1, total n=100n=100), a média amostral de XX é:

Xˉ=0×55+1×45100=45100=0,45.\bar{X} = \frac{0\times55 + 1\times45}{100} = \frac{45}{100} = 0,45.

O desvio padrão amostral de XX (calculado da tabela de frequências) é sX=0,5s_X = 0,5. Dados sY=4s_Y=4 e correlação r=0,9r=0,9, a covariância amostral é:

Cov(X,Y)=r⋅sX⋅sY=0,9×0,5×4=1,8.\text{Cov}(X,Y) = r \cdot s_X \cdot s_Y = 0,9 \times 0,5 \times 4 = 1,8.

O coeficiente angular estimado é:

a^=Cov(X,Y)sX2=1,80,52=1,80,25=7,2.\hat{a} = \frac{\text{Cov}(X,Y)}{s_X^2} = \frac{1,8}{0,5^2} = \frac{1,8}{0,25} = 7,2.

Finalmente, o intercepto:

b^=Yˉ−a^Xˉ=10−7,2×0,45=10−3,24=6,76.\hat{b} = \bar{Y} - \hat{a}\bar{X} = 10 - 7,2 \times 0,45 = 10 - 3,24 = 6,76.

Como 6,76≠06,76 \neq 0, a afirmação está errada.

  1. 1Média de X (0,45)
  2. 2Covariância (1,8)
  3. 3Coef. angular (7,2)
  4. 4Intercepto (6,76)
LEVEL · soulevel.com.br

Gabarito: E (ERRADO).

Link permanente: /questoes/ce148686