Questão de Estatística — Modelos lineares — CESPE / CEBRASPE 2024
EstatísticaModelos lineares
- Código
- ce167169
- Banca
- CESPE / CEBRASPE
- Órgão
- ANATEL
- Ano
- 2024
- Nível
- Superior
- Cargo
- Especialista em Regulação de Serviços Públicos de Telecomunicações – Especialidade: Economia
Em um modelo de regressão linear simples representado
pela equação yj = β0 + β1xj + ∈j, j é um índice que varia
de 1 a 81; β0 e β1 são os coeficientes do modelo; yj representa a
variável resposta; xj denota a variável regressora; ∈j é o erro
aleatório com média zero e variância δ2 ; e ∈1,…, ∈81 formam um
conjunto de erros independentes e identicamente distribuídos.
No modelo ajustado pelo método de mínimos quadrados
ordinários representado por  tem-se: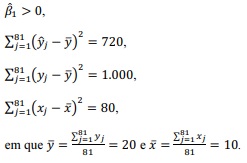
Com base nessas informações, julgue o seguinte item.
- CCerto
- EErrado