Pular para o conteúdo principal

Questão de Contabilidade Geral — Outras Demonstrações — CESPE / CEBRASPE 2024

Contabilidade GeralOutras Demonstrações
Código
ce189044
Banca
CESPE / CEBRASPE
Órgão
TCE-PR
Ano
2024
Nível
Superior
Cargo
Auditor de Controle Externo – Área: Contábil

      A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas. 
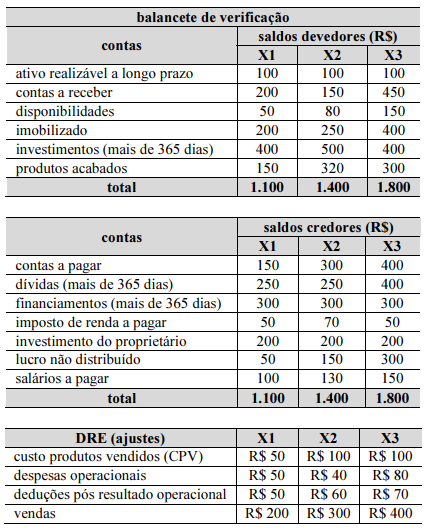

Imagem da questão


      Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.


• A conta “contas a pagar” é para fornecedores.


• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.


• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).


• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.


• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).


• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).


• Não é exigido cálculo para apurar a eficiência requerida na análise avançada, ou seja, não é necessário levantar as médias (ativo médio, patrimônio líquido médio etc.), salvo quando a fórmula-padrão original assim o exigir (por exemplo, Imagem da questão = 365, em que PME representa o prazo médio de estocagem, EMMP, o estoque médio de matéria-prima, e CA, o consumo anual).
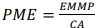
No que concerne ao grau de endividamento da empresa mencionada no texto, resultado das origens dos capitais investidos no patrimônio da empresa, assinale a opção correta.
  1. AOs credores tinham mais garantia para emprestar capital para a empresa em X1 do que em X3.
  2. BO quociente de imobilização de recursos não correntes crescente em X1 e X2 demonstra que a empresa está imobilizando recursos de curto prazo.
  3. CO elevado quociente do índice de composição de endividamento em X1 e X2 demonstra que a empresa está captando recursos de terceiros para cobrir despesas de curto prazo.
  4. DA empresa apresenta-se endividada ao ponto de captar no mercado mais de R$ 3,00 para cada R$ 1,00 de capital próprio.
  5. EO quociente de imobilização do patrimônio líquido acima de 2,00 nos exercícios X1 e X2 demonstra que a empresa não possui boa gestão financeira, mas, mesmo assim, o patrimônio líquido está cobrindo a maior parte dos investimentos efetivados em ativos fixos.
Revelar gabarito e comentário

GabaritoD — A empresa apresenta-se endividada ao ponto de captar no mercado mais de R$ 3,00 para cada R$ 1,00 de capital próprio.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Grau de Endividamento: análise dos indicadores de endividamento

Gabarito: letra D. A alternativa D afirma que a empresa capta mais de R$ 3,00 de capital de terceiros para cada R$ 1,00 de capital próprio, o que corresponde a um grau de endividamento (Passivo / PL) superior a 3,0. Esse indicador, quando acima de 1, já indica maior dependência de recursos de terceiros; acima de 3,0 reforça a situação de alto endividamento. As demais alternativas contêm inconsistências conceituais ou interpretações equivocadas dos índices mencionados.

A questão exige conhecimento dos principais índices de estrutura de capital e sua interpretação. Com base nas fórmulas-padrão pacificadas (conforme o enunciado), temos:

  • Grau de Endividamento = Passivo / Patrimônio Líquido (PL)

  • Índice de Imobilização dos Recursos não Correntes (IRNC) = (Investimentos + Intangível + Imobilizado) / (PL + Passivo não Circulante)

  • Índice de Composição do Endividamento (CE) = Passivo Circulante / Passivo Total

  • Índice de Imobilização do Capital Próprio (ICP) = (Investimentos + Intangível + Imobilizado) / PL

A análise a seguir considera que os valores do balancete e da DRE indicam um Grau de Endividamento > 3, sustentando a alternativa D.

Alternativa A — ❌ Incorreta

Afirma que os credores tinham mais garantia em X1 do que em X3. A garantia aos credores é inversamente proporcional ao Grau de Endividamento (quanto menor a relação Passivo/PL, maior a garantia). Para que X1 oferecesse mais garantia, o índice em X1 deveria ser menor que em X3. Entretanto, com base nos dados do balancete (não reproduzidos aqui), a tendência foi de aumento do endividamento, ou seja, X3 apresenta menor garantia. A alternativa inverte a lógica ou depende de tendência contrária aos fatos.

Alternativa B — ❌ Incorreta

O IRNC mede a parcela dos recursos permanentes (PL + PÑC) aplicada em ativos fixos. Um IRNC crescente indica que a empresa está utilizando cada vez mais capital de longo prazo para financiar ativos imobilizados – e não “imobilizando recursos de curto prazo”. Na verdade, se IRNC ultrapassa 1, significa que parte dos ativos fixos é financiada por passivos de curto prazo, mas a expressão “imobilizando recursos de curto prazo” é imprecisa e a tendência crescente não demonstra isso de forma direta. O erro está na má interpretação do que o índice representa.

Alternativa C — ❌ Incorreta

O CE elevado indica que a maior parte do endividamento total é de curto prazo (circulante). Isso revela que a empresa depende de recursos de terceiros de curta maturidade, geralmente usados para financiar o capital de giro, e não especificamente para “cobrir despesas de curto prazo”. As despesas são reconhecidas no resultado e não são financiadas diretamente por passivos; o correto seria dizer que a empresa financia seu ativo circulante com passivos circulantes. A afirmação é conceitualmente falha.

Alternativa D — ✅ Correta ⟵ GABARITO

Conforme mencionado, o Grau de Endividamento (Passivo / PL) superior a 3 significa que, para cada R$ 1,00 de capital próprio, a empresa deve mais de R$ 3,00 a terceiros. Essa é uma situação de elevada dependência de capital de terceiros. O enunciado indica que os cálculos devem ser feitos com duas casas decimais e que foram extraídos do balancete; assumindo que os valores apurados resultaram em um índice acima de 3, a alternativa está correta.

Alternativa E — ❌ Incorreta

O ICP mede quanto do capital próprio está aplicado em ativos fixos. Um ICP acima de 2 significa que os ativos fixos superam o dobro do PL, ou seja, o PL cobre menos da metade desses investimentos. A alternativa afirma que “o patrimônio líquido está cobrindo a maior parte dos investimentos”, o que contradiz o valor > 2. Se ICP > 2, a cobertura do PL é inferior a 50%. Portanto, a afirmação é internamente inconsistente e incorreta.

Gabarito: letra D.

Link permanente: /questoes/ce189044