Questão de Contabilidade Geral — Investimentos — CESPE / CEBRASPE 2024
- Código
- ce189047
- Banca
- CESPE / CEBRASPE
- Órgão
- TCE-PR
- Ano
- 2024
- Nível
- Superior
- Cargo
- Auditor de Controle Externo – Área: Contábil
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
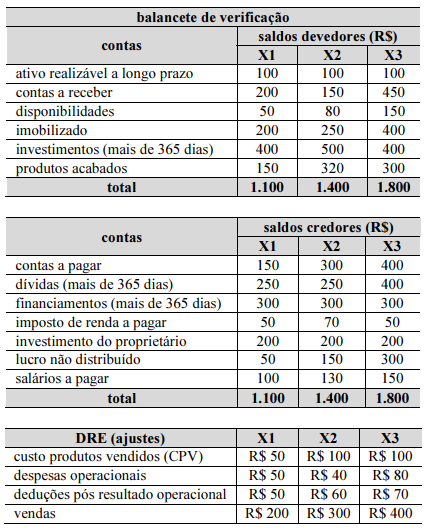
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, 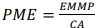 = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
- AA empresa destinou, em cada exercício, menos de 25% de recursos monetários para a aquisição de imobilizado, volume diametralmente oposto ao volume financeiro aplicado em investimentos.
- BEntre os passivos de funcionamento, o maior crescimento é verificado em contas a pagar no exercício X3, o que pode ter decorrido de uma política de crédito dos fornecedores em que os prazos sejam mais alongados e haja descontos vantajosos para cliente exclusivo.
- CAs dívidas com vencimento superior a 365 dias, crescentes em todos os exercícios e com 60% de representatividade do passivo em X3, podem impactar a continuidade (going concern) da empresa.
- DO ativo circulante teve crescimento superior a 100% em X2 e superior a 200% em X3.
- EAs contas a receber decresceram 75% em X2 e cresceram mais de 200% em X3.