Questão de Direito Tributário — Impostos (Conceito e Classificações) — CESPE / CEBRASPE 2026
Direito Tributário›Impostos (Conceito e Classificações)
Código
ce390596
Banca
CESPE / CEBRASPE
Órgão
SEFAZ PR
Ano
2026
Cargo
AFE ( )
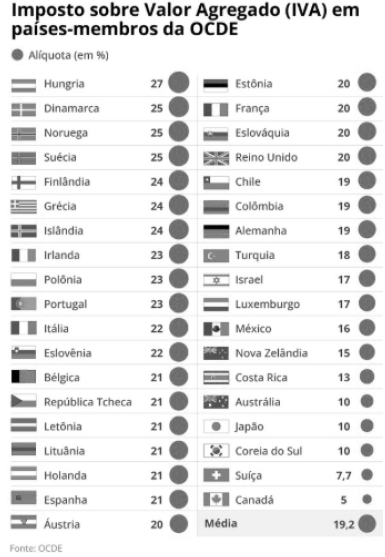
Fonte: OCDE
A Reforma Tributária brasileira aprovou o imposto sobre valor agregado (IVA). Esse imposto, no Brasil,
I é um imposto direto que incide sobre o lucro das empresas.
II incide de forma incremental em cada fase de produção e distribuição.
III tem função regulatória de controle de preços de serviços públicos, como água e energia.
Assinale a opção correta.
AApenas o item I está certo.
BApenas o item II está certo.
CApenas os itens I e III estão certos.
DApenas os itens II e III estão certos.
ETodos os itens estão certos.
Revelar gabarito e comentário▾
GabaritoB — Apenas o item II está certo.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
IVA e a Reforma Tributária: incidência plurifásica e não cumulativa
Gabarito: letra B. O imposto sobre valor agregado (IVA) brasileiro, instituído pela Reforma Tributária (EC 132/2023), é um imposto indireto, que incide sobre o consumo, e plurifásico não cumulativo — ou seja, incide de forma incremental em cada fase da produção e distribuição, com compensação do tributo pago nas etapas anteriores. O item II está correto; os itens I e III estão incorretos, pois o IVA não incide sobre o lucro das empresas (isso é próprio do IRPJ) e não tem função de controle de preços de serviços públicos (isso é próprio das tarifas/preços públicos).
O IVA é o modelo de tributação sobre o consumo adotado pela maioria dos países e, no Brasil, foi implementado pela Emenda Constitucional nº 132/2023, que criou o IBS (Imposto sobre Bens e Serviços, de competência compartilhada entre Estados, Municípios e Distrito Federal) e a CBS (Contribuição sobre Bens e Serviços, de competência da União). A característica central desse imposto é a não cumulatividade: em cada etapa da cadeia produtiva, o contribuinte apura o imposto devido sobre suas operações e dele abate o imposto que já foi cobrado nas operações anteriores, de modo que a carga tributária total recai apenas sobre o valor que foi efetivamente agregado em cada fase. É por isso que se diz que o imposto é plurifásico (incide em todas as etapas) e não cumulativo (o tributo pago nas etapas anteriores é compensado).
A classificação do IVA como imposto indireto decorre da transferência do encargo financeiro ao longo da cadeia: o contribuinte de direito (vendedor/prestador) recolhe o tributo, mas o ônus econômico é repassado ao consumidor final, que é o contribuinte de fato. Isso contrasta com os impostos diretos, como o Imposto de Renda, em que a pessoa obrigada ao recolhimento é a mesma que suporta o ônus. Essa distinção é essencial para entender por que o item I está errado: o IVA não incide sobre o lucro das empresas — o lucro é a base de incidência do IRPJ (imposto direto), não de um imposto sobre o consumo.
A função do IVA é precipuamente fiscal (arrecadatória), embora possa ter aspectos extrafiscais em casos específicos, como a seletividade em função da essencialidade do produto. No entanto, o item III atribui ao IVA uma função regulatória de controle de preços de serviços públicos, como água e energia — o que não corresponde à sua natureza. O controle de preços de serviços públicos é feito por meio de tarifas (preços públicos), que são receitas originárias do Estado, decorrentes de relação contratual, e não tributos. As tarifas de água e energia são fixadas pelas agências reguladoras com base em contratos de concessão, não por meio de imposto.
A pegadinha da questão está em confundir as características do IVA com as de outros tributos: o item I troca o IVA (imposto sobre consumo, indireto) pelo IRPJ (imposto sobre renda, direto); o item III troca a função do IVA (fiscal/arrecadatória) pela função regulatória de preços, que é própria das tarifas. O candidato que domina a classificação dos tributos quanto à transferência do encargo (direto × indireto) e quanto à finalidade (fiscal × extrafiscal × parafiscal) resolve a questão com segurança.
NÃO CAIA NESSA!
A banca mistura conceitos de tributos diferentes para confundir. No item I, ela troca o IVA (imposto sobre consumo, indireto) pelo IRPJ (imposto sobre renda, direto). No item III, ela atribui ao IVA uma função regulatória de preços, que é própria das tarifas (preços públicos), não de um imposto. Fique atento: o IVA é um imposto indireto, plurifásico e não cumulativo, com função precipuamente fiscal.
Item
Afirmação
Análise
Veredito
I
Imposto direto que incide sobre o lucro das empresas
IVA é imposto indireto sobre o consumo; lucro é base do IRPJ
❌ Incorreto
II
Incide de forma incremental em cada fase da produção e distribuição
IVA é plurifásico não cumulativo — característica central
✅ Correto
III
Função regulatória de controle de preços de serviços públicos (água, energia)
IVA tem função fiscal; controle de preços é feito por tarifas (preços públicos)
❌ Incorreto
IVA (EC 132/2023): Natureza (Imposto indireto, Incide sobre consumo); Características (Plurifásico (todas as etapas), Não cumulativo (compensa créditos), Função fiscal); Não se confunde com (IRPJ (lucro, direto), Tarifas (preço público, regulatória))
Item I — ❌ Incorreto
O item afirma que o IVA é um imposto direto que incide sobre o lucro das empresas. Isso está errado por dois motivos: (1) o IVA é um imposto indireto, pois o ônus econômico é transferido ao consumidor final ao longo da cadeia de produção e distribuição; (2) o IVA incide sobre o consumo (operações com bens e serviços), não sobre o lucro. O imposto que incide sobre o lucro das empresas é o IRPJ (Imposto de Renda da Pessoa Jurídica), que é um imposto direto, pois o contribuinte de direito é o mesmo que arca com o ônus econômico. A confusão entre imposto direto e indireto é clássica: o critério decisivo é a transferência do encargo — no imposto indireto, o vendedor recolhe, mas o custo é repassado ao consumidor.
Item II — ✅ Correto ⟵ GABARITO
O item está correto: o IVA incide de forma incremental em cada fase de produção e distribuição. Essa é a característica do imposto plurifásico não cumulativo. Em cada etapa da cadeia, o contribuinte apura o imposto devido sobre suas operações e dele abate o imposto pago nas etapas anteriores (crédito), de modo que a carga tributária incide apenas sobre o valor agregado em cada fase. Por exemplo, na produção de um bem: o fabricante paga IVA sobre a venda, mas abate o IVA pago na compra de insumos; o atacadista faz o mesmo; e assim sucessivamente até o consumidor final, que suporta a carga total. É exatamente essa mecânica que define o IVA e o distingue de um imposto monofásico (que incide uma única vez).
Item III — ❌ Incorreto
O item afirma que o IVA tem função regulatória de controle de preços de serviços públicos, como água e energia. Isso está errado. O IVA é um imposto com função precipuamente fiscal (arrecadatória), destinado a financiar os gastos públicos. O controle de preços de serviços públicos (água, energia, transporte) é feito por meio de tarifas (preços públicos), que são receitas originárias do Estado, decorrentes de relação contratual entre o usuário e o prestador do serviço (concessionária), e não tributos. As tarifas são fixadas pelas agências reguladoras com base em contratos de concessão, enquanto o IVA é um tributo instituído por lei, com fato gerador não vinculado a nenhuma atividade estatal específica. A confusão entre tarifa (preço público) e imposto é comum, mas o critério distintivo é a compulsoriedade: a tarifa só é devida por quem contrata o serviço; o imposto é devido independentemente de qualquer contraprestação estatal.