Questão de Estatística — Gráficos e Funções de Autocovariância e Autocorrelação — CESPE / CEBRASPE 2025
EstatísticaGráficos e Funções de Autocovariância e Autocorrelação
- Código
- ce412426
- Banca
- CESPE / CEBRASPE
- Órgão
- ANM
- Ano
- 2025
- Cargo
- ERM ( )
O seguinte gráfico diz respeito a uma série temporal simulada.
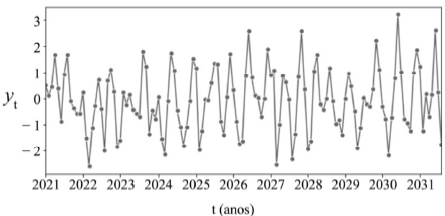
Internet: <kaggle.com>.
As configurações mostradas nos seguintes gráficos referem-se, respectivamente, às funções de autocorrelação (ACF)e de autocorrelação parcial (PACF) calculadas a partir daquela série temporal.
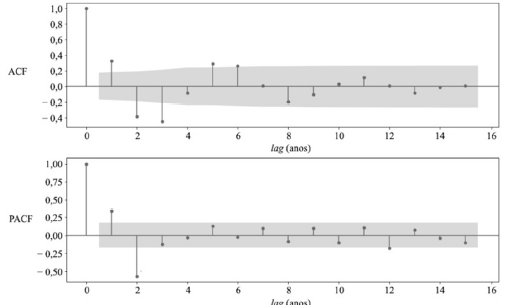
A partir dessas informações, considerando que nenhuma cointegração nos dados tenha sido detectada e que esses dados sejam estacionários do modo que se apresentam, julgue o item seguinte.
A série pode ser modelada como um AR(2).
- CCerto
- EErrado