Questão de Auditoria — Normas de Execução do Trabalho do Auditor Independente — CESGRANRIO 2022
AuditoriaNormas de Execução do Trabalho do Auditor Independente
- Código
- cg056715
- Banca
- CESGRANRIO
- Órgão
- CFC
- Ano
- 2022
- Cargo
- CNAI ( )
A empresa “A” detém 100% do capital ordinário da empresa “B”. Por sua vez, a empresa “B” detém 100% do capital ordinário da empresa “C”, que detém 51% do capital ordinário da empresa “D” e 60% do capital ordinário da empresa “E”. Considere-se que todas as empresas são sociedades anônimas de capital aberto, e o auditor independente presta serviços de auditoria para a empresa “B” e serviços de consultoria para a empresa “D”. Toda essa relação está ilustrada na Figura abaixo: Observe-se que os honorários cobrados, em ambos os serviços, são relevantes. Pelo seguinte motivo, pode-se caracterizar que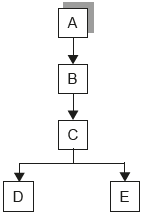
- Anão há ameaça à independência do auditor, porque o cliente A possui controle direto junto ao cliente D.
- Bhá ameaça à independência do auditor, porque existe cobrança dos honorários relevantes para a firma de auditoria.
- Cnão há ameaça à independência do auditor, porque as empresas clientes não são empresas ligadas.
- Dhá ameaça à independência do auditor, porque há empresas relacionadas por controles diretos e indiretos.
- Enão há ameaça à independência do auditor, porque não pode haver autorrevisão dos trabalhos.