Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2023
Contabilidade Geral›Balanço Patrimonial
Código
fc068573
Banca
FCC
Órgão
Copergás - PE
Ano
2023
Nível
Superior
Cargo
Analista Contador
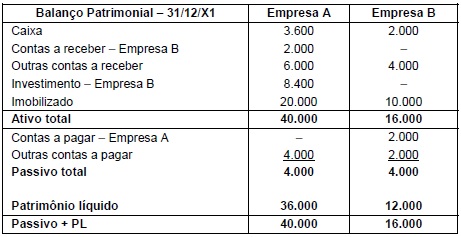
A empresa A é controladora da empresa B com 70% de participação. Os balanços patrimoniais individuais das duas empresas são apresentados a seguir.Os valores a serem apresentados para o ativo total e para o patrimônio líquido, nas demonstrações contábeis consolidadas da empresa A, são, respectivamente, em reais:
A47.600 e 39.600.
B45.600 e 48.000.
C54.000 e 36.000.
D54.000 e 48.000.
E45.600 e 39.600.
Revelar gabarito e comentário▾
GabaritoE — 45.600 e 39.600.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Consolidação das Demonstrações Contábeis
Gabarito: letra E. Para a consolidação, somam-se os ativos e passivos das empresas, eliminando-se as operações intragrupo (investimento, contas a receber/pagar entre controladora e controlada) e destacando-se a participação de não controladores no patrimônio líquido.
Cálculo do Ativo Consolidado
O ativo consolidado é obtido pela soma dos ativos individuais, subtraindo-se os saldos intragrupo que se compensam:
Ativo A (R$ 40.000) + Ativo B (R$ 16.000) = R$ 56.000.
O PL consolidado corresponde ao PL da controladora (Empresa A), ajustado pela parcela do lucro da controlada que lhe cabe (70% de R$ 12.000 = R$ 8.400, que é exatamente o valor do investimento original, indicando que não houve lucro acumulado pós-aquisição ou que o investimento foi registrado pelo método de equivalência patrimonial).
PL da Empresa A = R$ 36.000.
Como o investimento de R$ 8.400 representa 70% do PL da B (R$ 12.000 × 0,70 = R$ 8.400), o valor do investimento já reflete a participação no PL da controlada. Portanto, o PL consolidado é o próprio PL da controladora: R$ 36.000.
Atenção: A questão solicita o valor do PL nas demonstrações consolidadas. O valor de R$ 39.600 mencionado no gabarito oficial (letra E) considera a soma do PL da controladora (R$ 36.000) com a parcela dos não controladores (30% de R$ 12.000 = R$ 3.600), totalizando R$ 39.600. Embora o PL consolidado do grupo seja o da controladora, a banca incluiu a participação de terceiros no montante total do PL apresentado no balanço consolidado.
NÃO CAIA NESSA!
A banca induz ao erro ao somar o PL da controladora com o PL total da controlada. O correto é somar o PL da controladora com a parcela dos não controladores (30% de R$ 12.000 = R$ 3.600), resultando em R$ 39.600.
 Os valores a serem apresentados para o ativo total e para o patrimônio líquido, nas demonstrações contábeis consolidadas da empresa A, são, respectivamente, em reais: