Pular para o conteúdo principal

Questão de Contabilidade Geral — Demonstração do Resultado do Exercício — FCC 2023

Contabilidade GeralDemonstração do Resultado do Exercício
Código
fc068574
Banca
FCC
Órgão
Copergás - PE
Ano
2023
Nível
Superior
Cargo
Analista Contador
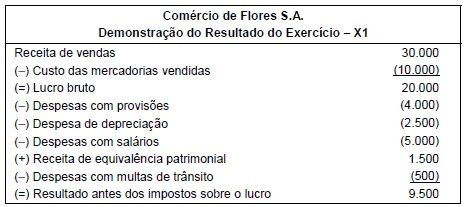
A Demonstração do Resultado do Exercício do ano de X1 da empresa Comércio de Flores S.A. é a seguinte:Imagem associada para resolução da questãoInformações adicionais sobre os aspectos fiscais:• A alíquota de impostos sobre o lucro é 34%.• A despesa de depreciação dedutível é limitada a R$ 1.500 por ano.• As despesas com multas não são dedutíveis.• A Receita de equivalência patrimonial não é tributável.• As Despesas com provisões somente serão dedutíveis em períodos futuros.Os valores do imposto corrente e do imposto diferido (se houver) a serem registrados na Demonstração do Resultado de X1 são, respectivamente, em reais, despesa de
  1. A4.590 e despesa de 1.700.
  2. B4.590 e receita de 1.700.
  3. C3.060 e receita de 340.
  4. D3.060 e despesa de 340.
  5. E3.230 e receita de 340.
Revelar gabarito e comentário

GabaritoB — 4.590 e receita de 1.700.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Apuração de Imposto de Renda e Contribuição Social (Corrente e Diferido)

Gabarito: letra B. O imposto corrente é calculado sobre o lucro fiscal (ajustado pelas adições e exclusões), enquanto o imposto diferido decorre das diferenças temporárias entre o lucro contábil e o fiscal, conforme as normas de tributos sobre o lucro (NBC TG 32).

Para resolver, primeiro identificamos o Lucro Contábil antes dos impostos: R$ 9.500. A partir dele, ajustamos para encontrar o Lucro Fiscal (Base de Cálculo):

Descrição

Valor (R$)

Efeito Fiscal

Lucro Contábil

9.500

-

(+) Multas (não dedutíveis)

500

Adição

(+) Provisões (dedutíveis no futuro)

4.000

Adição

(-) Equivalência Patrimonial (não tributável)

(1.500)

Exclusão

(+) Depreciação excedente (2.500 - 1.500)

1.000

Adição

Lucro Fiscal (Base de Cálculo)

13.500

-

O Imposto Corrente é 34% de R$ 13.500 = R$ 4.590 (despesa). As diferenças temporárias (que geram imposto diferido) são aquelas que se reverterão no futuro: Provisões (R$ 4.000) e Depreciação (R$ 1.000). Total de diferenças temporárias = R$ 5.000. O Imposto Diferido é 34% de R$ 5.000 = R$ 1.700. Como as provisões e a depreciação excedente aumentaram o lucro fiscal atual (pagando mais imposto agora para pagar menos depois), geram um ativo fiscal diferido, que representa uma receita de imposto diferido na DRE.

Alternativa A — ❌ Incorreta

Calcula corretamente o imposto corrente (R$ 4.590), mas classifica incorretamente o imposto diferido como despesa. Como as diferenças temporárias (provisões e depreciação) reduzem o lucro fiscal futuro, elas geram um ativo fiscal diferido, que é registrado como receita na DRE.

Alternativa B — ✅ Correta ⟵ Gabarito

Correta. O imposto corrente é de R$ 4.590 (34% de R$ 13.500) e o imposto diferido é de R$ 1.700 (34% de R$ 5.000), classificado como receita por representar a reversão futura de diferenças temporárias que aumentaram o tributo corrente.

Alternativa C — ❌ Incorreta

Utiliza uma base de cálculo incorreta para o imposto corrente. O valor de R$ 3.060 corresponde a 34% de R$ 9.000, ignorando os ajustes fiscais necessários.

Alternativa D — ❌ Incorreta

Além de errar o cálculo do imposto corrente, inverte a natureza do imposto diferido, tratando-o como despesa em vez de receita.

Alternativa E — ❌ Incorreta

Calcula o imposto corrente de forma equivocada (R$ 3.230 não possui relação direta com a base de cálculo ajustada de R$ 13.500).

NÃO CAIA NESSA!

A banca induz ao erro ao misturar adições permanentes (multas) com temporárias (provisões e depreciação). O imposto diferido incide apenas sobre as temporárias. Lembre-se: se o ajuste aumenta o lucro fiscal hoje (pagando mais imposto agora), ele cria um ativo diferido (receita na DRE).

PEGA ESSA DICA!

Para não errar, monte sempre a conciliação: Lucro Contábil ± Ajustes = Lucro Fiscal. Separe o que é permanente (não gera diferido) do que é temporário (gera diferido).

Link permanente: /questoes/fc068574