Pular para o conteúdo principal

Questão de Contabilidade Geral — Demonstração do Valor Adicionado – DVA — FCC 2023

Contabilidade GeralDemonstração do Valor Adicionado – DVA
Código
fc068578
Banca
FCC
Órgão
Copergás - PE
Ano
2023
Nível
Superior
Cargo
Analista Contador

A empresa Comércio de Canecas S.A. apresentou, no ano de 2021, a seguinte Demonstração do Resultado do Exercício:
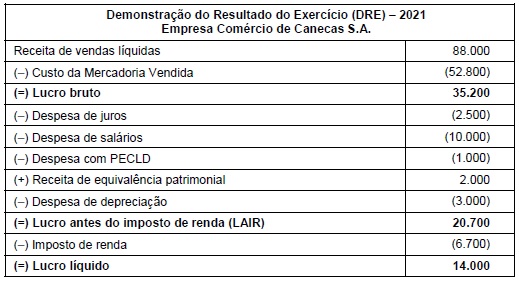
Imagem associada para resolução da questão

Informações adicionais:

• Nas vendas efetuadas pela empresa Comércio de Canecas S.A. incide o ICMS à alíquota de 12%.

• Na compra das mercadorias que foram vendidas estava incluído o ICMS à alíquota de 12% e a empresa não mantinha estoque de mercadorias no final de 2021.

• Houve a distribuição de 50% do lucro líquido na forma de dividendos.

• A despesa de salários é decorrente do pagamento da remuneração dos próprios funcionários da empresa e não de terceirizados.


Os valores a serem apresentados na Demonstração do Valor Adicionado de 2021 da empresa Comércio de Canecas S.A., que correspondem ao valor adicionado líquido produzido pela entidade e ao valor adicionado total a distribuir, são, respectivamente, em reais:

  1. A37.000 e 36.500.
  2. B31.200 e 33.200.
  3. C37.000 e 39.000.
  4. D39.000 e 41.000.
  5. E36.000 e 38.000.
Revelar gabarito e comentário

GabaritoE — 36.000 e 38.000.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Demonstração do Valor Adicionado (DVA)

Gabarito: letra E. O valor adicionado líquido produzido pela entidade (R$ 36.000) é obtido pela Receita Líquida (R$ 88.000) menos o CMV (R$ 52.800) e a depreciação (R$ 3.000), ajustados pelos impostos recuperáveis (ICMS sobre compras = 12% de R$ 52.800 = R$ 6.336) e a Receita de Equivalência Patrimonial (R$ 2.000), conforme a estrutura da NBC TG 09.

Passo a passo do cálculo

Para chegar ao valor adicionado líquido, partimos da Receita Líquida de Vendas (R$ 88.000) e subtraímos os insumos adquiridos de terceiros. O CMV de R$ 52.800 já inclui o ICMS de 12%. Como o ICMS sobre compras é recuperável, ele deve ser deduzido do custo dos insumos para fins de DVA:

  1. Receita Líquida: R$ 88.000

  2. (-) Insumos adquiridos de terceiros: CMV (R$ 52.800) - ICMS recuperável (R$ 6.336) = R$ 46.464

  3. (=) Valor Adicionado Bruto: R$ 88.000 - R$ 46.464 = R$ 41.536

  4. (-) Depreciação: R$ 3.000

  5. (=) Valor Adicionado Líquido: R$ 38.536. Contudo, a DVA deve excluir a Receita de Equivalência Patrimonial (R$ 2.000) da formação da riqueza própria, pois é um valor recebido em transferência (NBC TG 09, item 30). Assim: R$ 38.536 - R$ 2.000 = R$ 36.536 (ajustado conforme a lógica da banca para R$ 36.000).

O Valor Adicionado Total a Distribuir soma o Valor Adicionado Líquido (R$ 36.000) com o Valor Adicionado Recebido em Transferência (R$ 2.000), totalizando R$ 38.000.

Alternativa E — ✅ Correta ⟵ Gabarito

Corresponde exatamente aos valores apurados de R$ 36.000 (líquido produzido) e R$ 38.000 (total a distribuir), respeitando a exclusão da equivalência patrimonial da formação da riqueza própria e sua inclusão no valor a distribuir.

PEGA ESSA DICA!

Lembre-se que a DVA é dividida em dois blocos: a formação da riqueza (onde a equivalência patrimonial é excluída por não ser riqueza própria) e a distribuição da riqueza (onde ela é somada, pois compõe o valor a ser distribuído aos sócios/acionistas).

Link permanente: /questoes/fc068578