Questão de Contabilidade Geral — Demonstração dos Fluxos de Caixa -DFC — FCC 2023
Contabilidade Geral›Demonstração dos Fluxos de Caixa -DFC
Código
fc069642
Banca
FCC
Órgão
TRT - 15ª Região (SP)
Ano
2023
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Especialidade Contabilidade
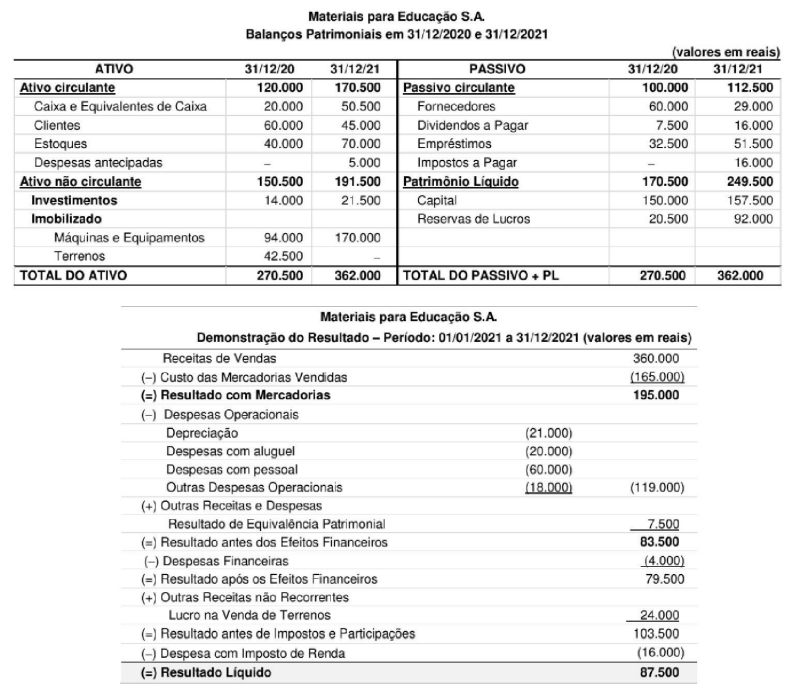
Os Balanços Patrimoniais publicados pela empresa Materiais para Educação S.A. em 31/12/2020 e 31/12/2021, e a Demonstração do Resultado do ano 2021, são apresentados a seguir:
Sabendo que não foi realizado qualquer pagamento de empréstimos e despesas financeiras durante o ano de 2021, os valores em reais correspondentes aoCaixa das Atividades Operacionais e ao Caixa das Atividades de Financiamento foram, respectivamente:
AR$46.000 e R$22.500
BR$101.000 e R$ 22.500
CR$101.000 e R$ 15.000
DR$77.000 e R$ 19.000
ER$46.000 e R$ 15.000
Revelar gabarito e comentário▾
GabaritoE — R$46.000 e R$ 15.000
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração dos Fluxos de Caixa (DFC) — Método Indireto
Gabarito: letra E. O fluxo de caixa das atividades operacionais (R$ 46.000) e de financiamento (R$ 15.000) é apurado ajustando-se o resultado líquido pelos itens que não afetam o caixa e pelas variações nas contas patrimoniais, conforme as diretrizes da NBC TG 03.
Cálculo das Atividades Operacionais (Método Indireto)
Partimos do Resultado Líquido de R$ 87.500 e realizamos os ajustes necessários:
(+) Depreciação: R$ 21.000 (despesa sem saída de caixa).
(-) Resultado de Equivalência Patrimonial: R$ 7.500 (receita sem entrada de caixa).
(-) Lucro na Venda de Terrenos: R$ 24.000 (o ganho é operacional, mas o fluxo de caixa da venda é de investimento).
As atividades de financiamento refletem alterações no patrimônio líquido e empréstimos:
(+) Aumento em Empréstimos: R$ 19.000 (R$ 51.500 - R$ 32.500).
(-) Pagamento de Dividendos: O saldo inicial era R$ 7.500, a DRE não mostra dividendos, mas o saldo final é R$ 16.000. O cálculo do pagamento é: . Considerando que o aumento nas Reservas de Lucros foi de R$ 71.500 (), e o lucro foi R$ 87.500, houve uma distribuição de R$ 16.000 (). Ajustando o passivo: .
O fluxo de financiamento é: 15.000$.
NÃO CAIA NESSA!
A banca induz ao erro ao incluir o lucro na venda de terrenos (R$ 24.000) no fluxo operacional. Embora o lucro afete o resultado, o recebimento total da venda é atividade de investimento. Além disso, a variação de dividendos exige atenção ao saldo inicial e final do passivo para identificar o valor efetivamente pago.