Pular para o conteúdo principal

Questão de Contabilidade Geral — Demonstração dos Fluxos de Caixa -DFC — FCC 2023

Contabilidade GeralDemonstração dos Fluxos de Caixa -DFC
Código
fc070106
Banca
FCC
Órgão
TRT - 18ª Região (GO)
Ano
2023
Nível
Superior
Cargo
Analista Judiciário Área - Contabilidade
Os Balanços Patrimoniais em 31/12/2019 e em 31/12/2020 e a Demonstração do Resultado para o ano de 2020 da empresa Produtos Populares S.A. são apresentados a seguir: 

Produtos Populares S.A.
Balanços Patrimoniais em 31/12/2019 e 31/12/2020
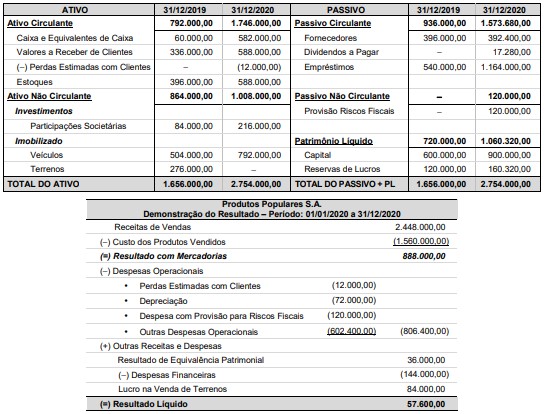
Imagem associada para resolução da questão


Sabe-se que no ano de 2020 a empresa Produtos Populares S.A. não vendeu participações societárias nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e o aumento de Capital ocorreu devido à emissão de novas ações no mercado. Os valores, em reais, correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Investimentos gerados (ou consumidos) no ano de 2020 foram, respectivamente: 
  1. A162.000,00 (positivo) e 96.000,00 (positivo).
  2. B174.000,00 (negativo) e 96.000,00 (negativo).
  3. C162.000,00 (negativo) e 96.000,00 (negativo).
  4. D174.000,00 (negativo) e 144.000,00 (negativo).
  5. E162.000,00 (negativo) e 144.000,00 (negativo).
Revelar gabarito e comentário

GabaritoC — 162.000,00 (negativo) e 96.000,00 (negativo).

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Demonstração dos Fluxos de Caixa (DFC) — Método Indireto

Gabarito: letra C. O fluxo de caixa das atividades operacionais (R$ 162.000,00 negativo) e das atividades de investimento (R$ 96.000,00 negativo) é apurado conforme a NBC TG 03, que exige a classificação dos fluxos por natureza. O cálculo operacional parte do Lucro Líquido (R$ 57.600,00), ajustando-o por itens que não afetam o caixa (depreciação R$ 72.000,00, provisão riscos fiscais R$ 120.000,00, equivalência patrimonial R$ 36.000,00 negativo, lucro na venda de terrenos R$ 84.000,00 negativo) e pelas variações no capital de giro (clientes, estoques, fornecedores, dividendos).

Atividades Operacionais

Para o cálculo pelo método indireto, ajustamos o Lucro Líquido:

  • Lucro Líquido: R$ 57.600,00

  • (+) Depreciação: R$ 72.000,00

  • (+) Despesa com Provisão Riscos Fiscais: R$ 120.000,00

  • (-) Resultado de Equivalência Patrimonial: R$ 36.000,00

  • (-) Lucro na Venda de Terrenos: R$ 84.000,00

  • (-) Aumento em Clientes (líquido de perdas): R$ 240.000,00

  • (-) Aumento em Estoques: R$ 192.000,00

  • (-) Redução em Fornecedores: R$ 3.600,00

  • (+) Aumento em Dividendos a Pagar: R$ 17.280,00

Total Operacional: R$ 57.600 + 72.000 + 120.000 - 36.000 - 84.000 - 240.000 - 192.000 - 3.600 + 17.280 = R$ 162.000,00 (negativo).

Atividades de Investimento

  • Aquisição de Participações Societárias: R$ 132.000,00 (aumento de 84k para 216k)

  • Aquisição de Veículos: R$ 288.000,00 (aumento de 504k para 792k)

  • Recebimento pela Venda de Terrenos: R$ 360.000,00 (valor contábil 276k + lucro 84k)

Total Investimento: -132.000 - 288.000 + 360.000 = R$ 96.000,00 (negativo).

PEGA ESSA DICA!

O fluxo de caixa das atividades de investimento é determinado pela variação dos ativos não circulantes, ajustada pelos ganhos ou perdas reconhecidos no resultado (como o lucro na venda de terrenos). Lembre-se que o aumento de capital por emissão de ações é atividade de financiamento, não afetando os cálculos acima.

Gabarito: letra C

Link permanente: /questoes/fc070106