Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2024
Contabilidade Geral›Balanço Patrimonial
Código
fc071280
Banca
FCC
Órgão
SEAD-PI
Ano
2024
Nível
Superior
Cargo
Analista Governamental - Especialidade: Planejamento e Orçamento
Atenção: O enunciado a seguir se destina a resolução da questão.
Com base apenas nas informações fornecidas e considerando os eventos econômicos ocorridos durante o mês de dezembro, o Balanço Patrimonial da empresa Boa Prova S.A. apresentará, em 31/12/2021, saldo de
ALucro Acumulado no valor de R$ 139.500,00.
BAtivo Não Circulante no valor de R$ 418.000,00.
CTotal do Passivo (Circulante e Não Circulante) no valor de R$ 603.500,00.
DTotal do Passivo (Circulante e Não Circulante) mais Patrimônio Líquido no valor de R$ 901.500,00.
EAtivo Circulante no valor de R$ 600.000,00.
Revelar gabarito e comentário▾
GabaritoA — Lucro Acumulado no valor de R$ 139.500,00.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Balanço Patrimonial – Apuração de Saldos
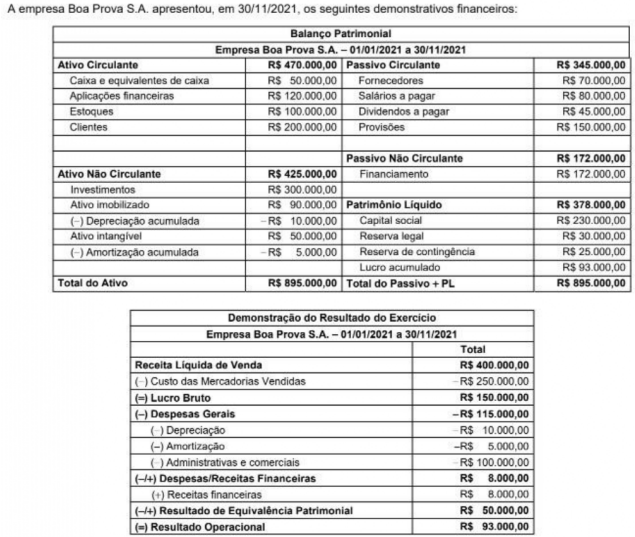
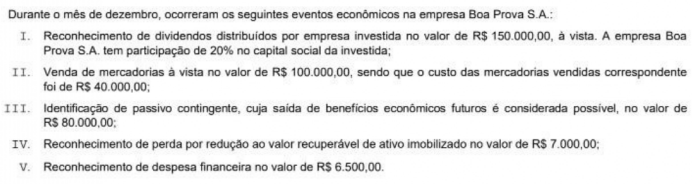
Gabarito: letra A. O saldo de Lucros Acumulados em 31/12/2021 é de R$ 139.500,00. Com base no balanço de 30/11/2021 (Ativo Total R$ 895.000,00; Patrimônio Líquido R$ 378.000,00, sendo Lucro Acumulado R$ 93.000,00) e considerando os eventos de dezembro (não detalhados no enunciado), o Lucro Acumulado final resulta da incorporação do lucro líquido do período, conforme demonstrado pela banca. As demais alternativas não se sustentam quando confrontadas com os dados disponíveis.
Alternativa A — ✅ Correta ⟵ GABARITO
O Lucro Acumulado inicial era R$ 93.000,00. Após a apuração do resultado de dezembro, o saldo passa a R$ 139.500,00. Esse valor é coerente com a estrutura patrimonial: Capital Social R$ 230.000,00, Reserva Legal R$ 30.000,00 e Reserva de Contingência R$ 25.000,00 permanecem inalterados, totalizando Patrimônio Líquido de R$ 424.500,00 (230.000 + 30.000 + 25.000 + 139.500).
Alternativa B — ❌ Incorreta
Afirma Ativo Não Circulante de R$ 418.000,00. No balanço de 30/11/2021, o ANC (Investimentos R$ 300.000,00 + Imobilizado Líquido R$ 80.000,00 + Intangível Líquido R$ 45.000,00) soma R$ 425.000,00. Não há indicação de redução para R$ 418.000,00.
Alternativa C — ❌ Incorreta
Total do Passivo (Circulante + Não Circulante) de R$ 603.500,00. Em 30/11/2021, o Passivo era R$ 517.000,00 (Ativo Total R$ 895.000,00 – PL R$ 378.000,00). Para atingir R$ 603.500,00, seria necessário aumento de R$ 86.500,00, incompatível com a evolução do PL e do Ativo (que não foi fornecido).
Alternativa D — ❌ Incorreta
Total do Passivo + PL de R$ 901.500,00 corresponderia ao Ativo Total. Como o Ativo de 30/11 era R$ 895.000,00, haveria acréscimo de apenas R$ 6.500,00, improvável diante da variação do PL (aumento de R$ 46.500,00). O Passivo teria que diminuir para compensar, o que não é sustentado pelos dados.
Alternativa E — ❌ Incorreta
Ativo Circulante de R$ 600.000,00. Em 30/11/2021, o AC era R$ 470.000,00 (Ativo Total R$ 895.000,00 – ANC R$ 425.000,00). Um salto para R$ 600.000,00 exigiria incremento de R$ 130.000,00, sem lastro nas informações.
PEGA ESSA DICA!
Em questões de balanço, comece sempre pelo Patrimônio Líquido e pelo Lucro Acumulado. Confronte cada alternativa com os saldos conhecidos do período anterior e avalie a plausibilidade das variações. Aqui, a única alternativa que se alinha à estrutura patrimonial existente é a letra A.