Pular para o conteúdo principal

Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2024

Contabilidade GeralBalanço Patrimonial
Código
fc071281
Banca
FCC
Órgão
SEAD-PI
Ano
2024
Nível
Superior
Cargo
Analista Governamental - Especialidade: Planejamento e Orçamento
Atenção: O enunciado a seguir se destina a resolução da questão.
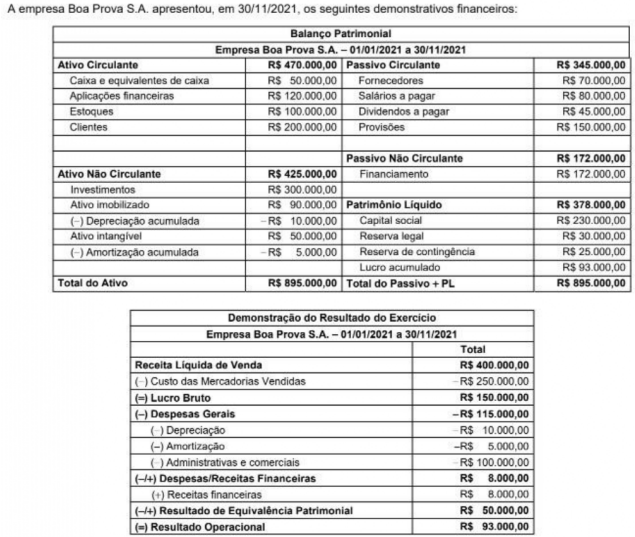
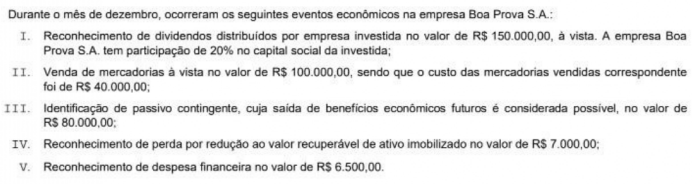
Imagem da questão

Imagem da questão
Com base apenas nas informações fornecidas, o correto tratamento contábil dado a um dos eventos econômicos ocorridos durante o mês de dezembro de 2021, na empresa Boa Prova S.A., é observado em:
  1. ADébito em Clientes no valor de R$ 100.000,00; Crédito em Receita de Vendas no valor de R$ 100.000,00; Crédito em Estoques no valor de R$ 40.000,00; e Débito em Custo das Mercadorias Vendidas no valor de R$ 40.000,00.
  2. BCrédito em Passivo Contingente no valor de R$ 80.000,00; e Débito em Despesa com Passivo Contingente no valor de R$ 80.000,00.
  3. CCrédito em Perda por Redução ao Valor Recuperável de Ativo no valor de R$ 7.000,00; e Débito em Despesa com Perda por Redução ao Valor Recuperável de Ativo no valor de R$ 7.000,00.
  4. DCrédito em Caixa e Equivalentes de Caixa no valor de R$ 6.500,00; e Débito em Despesa Financeira no valor de R$ 6.500,00.
  5. ECrédito em Resultado de Equivalência Patrimonial no valor de R$ 30.000,00; e Débito em Caixa e Equivalentes de Caixa no valor de R$ 30.000,00.
Revelar gabarito e comentário

GabaritoC — Crédito em Perda por Redução ao Valor Recuperável de Ativo no valor de R$ 7.000,00; e Débito em Despesa com Perda por Redução ao Valor Recuperável de Ativo no valor de R$ 7.000,00.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Tratamento Contábil de Eventos – Dezembro/2021

Gabarito: letra C. A alternativa C apresenta o lançamento correto para o reconhecimento de uma perda por redução ao valor recuperável (impairment), em conformidade com o CPC 01 (Redução ao Valor Recuperável de Ativos) e o CPC PME. A perda é reconhecida por meio de débito em despesa e crédito em conta redutora do ativo. As demais alternativas contêm erros conceituais ou não correspondem a eventos efetivamente ocorridos com base nas informações fornecidas.

Alternativa A — ❌ Incorreta

O lançamento descreve uma venda a prazo com reconhecimento de receita e custo. Embora o lançamento seja contabilmente válido, não há no texto-base qualquer evidência de que tal venda tenha ocorrido em dezembro. Além disso, a conta "Clientes" não está detalhada no balanço apresentado, o que torna o evento incompatível com as informações disponíveis.

Alternativa B — ❌ Incorreta

Credita-se um passivo contingente e debita-se despesa. No entanto, de acordo com o CPC 25 (Provisões, Passivos Contingentes e Ativos Contingentes), passivos contingentes não são reconhecidos contabilmente; apenas provisões (obrigações presentes, prováveis e estimáveis) são registradas. Logo, o lançamento está em desacordo com a norma.

Alternativa C — ✅ Correta ⟵ GABARITO

A perda por impairment é reconhecida debitando-se uma despesa (Despesa com Perda por Redução ao Valor Recuperável de Ativo) e creditando-se uma conta redutora do ativo (Perda por Redução ao Valor Recuperável de Ativo). Esse é o tratamento previsto no CPC 01 e no CPC PME, sendo o único lançamento tecnicamente correto e que pode corresponder a um evento efetivo (redução do valor recuperável de algum ativo, como investimentos ou imobilizado).

Alternativa D — ❌ Incorreta

O lançamento debita despesa financeira e credita caixa, o que seria adequado para o pagamento de juros. Contudo, não há informação no texto-base que indique a ocorrência de tal despesa financeira em dezembro. Ademais, o valor de R$ 6.500,00 não se relaciona com nenhum dado do balanço ou da DRE fornecidos.

Alternativa E — ❌ Incorreta

Credita-se Resultado de Equivalência Patrimonial e debita-se Caixa. Pelo método da equivalência patrimonial, o reconhecimento do resultado da investida aumenta o valor do investimento (débito em Investimentos, crédito em Receita de Equivalência Patrimonial). O recebimento de dividendos ou lucros reduz o investimento (débito em Caixa, crédito em Investimentos). A alternativa mescla indevidamente as duas operações, estando, portanto, incorreta.

Gabarito: letra C

Link permanente: /questoes/fc071281