Questão de Contabilidade Geral — Outras Demonstrações — FCC 2024
Contabilidade Geral›Outras Demonstrações
Código
fc071641
Banca
FCC
Órgão
TRT - 11ª Região (AM e RR)
Ano
2024
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa (Especialidade: Contabilidade)
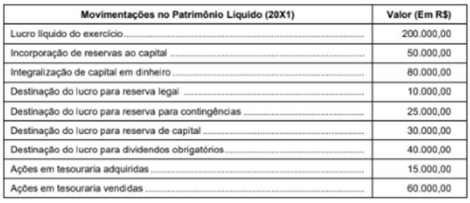
A empresa Abacaxi S.A. apresentou, em sua Demonstração das Mutações do Patrimônio Líquido (DMPL) de 31 de dezembro de 20X0, saldo final total de Patrimônio Líquido no valor de R$ 400.000,00. Em virtude de suas operações durante o ano de 20X1, foram identificadas as seguintes movimentações no Patrimônio Líquido da empresa:O saldo final total do Patrimônio Líquido apresentado na DMPL da empresa Abacaxi S.A. em 31 de dezembro de 20X1 foi de, em reais.
A685.000,00.
B725.000,00.
C735.000,00.
D620.000,00.
E595.000,00.
Revelar gabarito e comentário▾
GabaritoA — 685.000,00.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração das Mutações do Patrimônio Líquido (DMPL)
Gabarito: letra A. O saldo final do Patrimônio Líquido (PL) é obtido somando-se ao saldo inicial as variações que efetivamente aumentam o PL e subtraindo-se aquelas que o reduzem. Conforme a estrutura da DMPL, o saldo final de 20X1 é de R$ 685.000,00.
Para resolver esta questão, devemos identificar quais eventos alteram o valor total do PL e quais representam apenas movimentações internas (destinações de lucro ou reclassificações), que não alteram o montante global.
Análise das Movimentações
Evento
Efeito no PL
Valor (R$)
Saldo Inicial (31/12/20X0)
-
400.000,00
Lucro Líquido do Exercício
Aumento
+ 200.000,00
Incorporação de reservas ao capital
Interno
0
Integralização de capital em dinheiro
Aumento
+ 80.000,00
Destinação do lucro (Reserva Legal)
Interno
0
Destinação do lucro (Reserva Contingências)
Interno
0
Destinação do lucro (Reserva de Capital)
Interno
0
Destinação do lucro (Dividendos)
Redução
- 40.000,00
Ações em tesouraria adquiridas
Redução
- 15.000,00
Ações em tesouraria vendidas
Aumento
+ 60.000,00
Cálculo do Saldo Final
O cálculo segue a lógica: .
Saldo Inicial: R$ 400.000,00
(+) Lucro Líquido: R$ 200.000,00
(+) Integralização de Capital: R$ 80.000,00
(-) Dividendos: R$ 40.000,00
(-) Ações em Tesouraria Adquiridas: R$ 15.000,00
(+) Ações em Tesouraria Vendidas: R$ 60.000,00
.
NÃO CAIA NESSA!
A banca inclui diversas destinações de lucro (Reserva Legal, Contingências, Reserva de Capital) que são apenas movimentações internas entre contas do próprio PL. Elas não alteram o total do PL, pois o lucro já foi adicionado ao PL no momento de sua apuração. O candidato que soma ou subtrai essas destinações incorre em erro de dupla contagem ou erro de conceito.
PEGA ESSA DICA!
Lembre-se que dividendos obrigatórios são uma distribuição de lucro e, portanto, reduzem o PL. Já as ações em tesouraria funcionam como uma conta redutora do PL: sua aquisição reduz o PL e sua venda (pelo valor de alienação) o aumenta.
 O saldo final total do Patrimônio Líquido apresentado na DMPL da empresa Abacaxi S.A. em 31 de dezembro de 20X1 foi de, em reais.