Questão de Contabilidade Pública — Demonstrações Contábeis — FCC 2024
Contabilidade Pública›Demonstrações Contábeis
Código
fc071875
Banca
FCC
Órgão
TRT - 20ª REGIÃO (SE)
Ano
2024
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Especialidade: Contabilidade
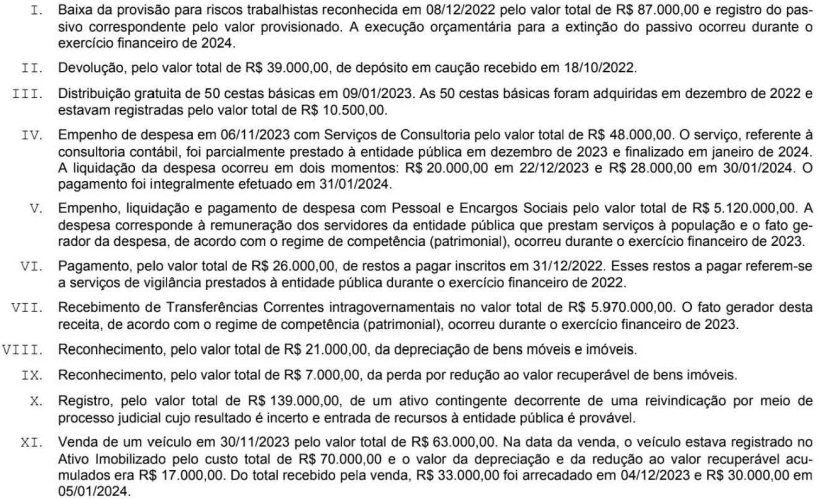
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a transação descrita no item IV deu origem a um valor total de
AR$ 48.000,00 evidenciado como Fluxos de Caixa das Atividades Operacionais na Demonstração dos Fluxos de Caixa do exercício financeiro de 2023, elaborada pelo método indireto.
BR$ 48.000,00 evidenciado como Despesa Orçamentária no Balanço Financeiro referente ao ano de 2023 e como Recebimentos Extraorçamentários no Balanço Financeiro referente ao ano de 2023.
CR$ 48.000,00 evidenciado como Despesa Orçamentária no Balanço Financeiro referente ao ano de 2024 e como Pagamentos Extraorçamentários no Balanço Financeiro referente ao ano de 2024.
DR$ 48.000,00 evidenciado como Despesa Corrente Paga no Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2024.
ER$ 20.000,00 evidenciado como Fluxos de Caixa das Atividades Operacionais na Demonstração dos Fluxos de Caixa do exercício financeiro de 2023, elaborada pelo método direto.
Revelar gabarito e comentário▾
GabaritoB — R$ 48.000,00 evidenciado como Despesa Orçamentária no Balanço Financeiro referente ao ano de 2023 e como Recebimentos Extraorçamentários no Balanço Financeiro referente ao ano de 2023.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
SE LIGUE NESSA!
O texto-base com as transações dos itens I a IV não foi transcrito neste contexto. Contudo, a alternativa correta (B) e o valor (R$ 48.000,00) indicam que a transação do item IV se trata de uma despesa orçamentária empenhada e liquidada no exercício de 2023, mas não paga, sendo inscrita em restos a pagar processados. A análise fundamenta-se no art. 103 da Lei nº 4.320/1964.
Balanço Financeiro e Restos a Pagar (Lei 4.320/1964)
Gabarito: letra B. A transação descrita no item IV deu origem a R$ 48.000,00, evidenciados como Despesa Orçamentária no Balanço Financeiro de 2023 (por terem sido empenhados e liquidados) e, simultaneamente, como Recebimentos Extraorçamentários no mesmo Balanço Financeiro de 2023, em razão da inscrição em restos a pagar processados. Esse tratamento decorre do parágrafo único do art. 103 da Lei nº 4.320/1964.
Art. 103Lei-4320
Art. 103 — O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Parágrafo único — Os Restos a Pagar do exercício serão computados na receita extra-orçamentária para compensar sua inclusão na despesa orçamentária.
Alternativa A — ❌ Incorreta
Afirma que o valor seria evidenciado como Fluxos de Caixa das Atividades Operacionais na DFC pelo método indireto. Todavia, a DFC pelo método indireto ajusta o resultado patrimonial, não a execução orçamentária. Além disso, o valor de R$ 48.000,00 refere-se a uma despesa empenhada e liquidada, mas não paga em 2023 (inscrita em restos a pagar), logo não houve fluxo de caixa operacional em 2023. A DFC registra pagamentos, não a mera inscrição.
Alternativa B — ✅ Correta ⟵ GABARITO
A transação (despesa correntes empenhada e liquidada em 2023, mas não paga) é inscrita em restos a pagar processados. No Balanço Financeiro de 2023, a despesa orçamentária é registrada no lado dos dispêndios, e a correspondente inscrição dos restos a pagar é registrada como recebimento extraorçamentário no lado dos ingressos, conforme o art. 103, § único. O valor de R$ 48.000,00 é o total da despesa.
Alternativa C — ❌ Incorreta
Sugere que a despesa seria evidenciada apenas em 2024 (como despesa orçamentária e pagamentos extraorçamentários). No entanto, a despesa orçamentária é reconhecida no exercício do empenho/liquidação (2023), não no do pagamento. A inscrição em restos a pagar é um recebimento extraorçamentário em 2023, e o pagamento em 2024 será um pagamento extraorçamentário. Assim, a alternativa inverte os exercícios.
Alternativa D — ❌ Incorreta
Afirma que o valor seria despesa corrente paga no Balanço Orçamentário de 2024. Contudo, a despesa foi empenhada e liquidada em 2023, portanto pertence ao exercício de 2023, não 2024. Além disso, o Balanço Orçamentário não evidencia pagamentos, mas sim a execução da despesa (fixação, empenho, liquidação). A alternativa confunde os demonstrativos.
Alternativa E — ❌ Incorreta
Apresenta o valor de R$ 20.000,00 (diferente dos R$ 48.000,00) e o classifica como Fluxos de Caixa Operacionais pelo método direto. O valor está incorreto, e o método direto também não se aplica a uma despesa não paga. A transação não gerou fluxo de caixa em 2023.
NÃO CAIA NESSA!
A banca explora o tratamento dos restos a pagar no Balanço Financeiro, que é contraintuitivo: a inscrição de restos a pagar aparece como recebimento extraorçamentário (ingresso), embora não represente ingresso de novos recursos. O candidato tende a achar que apenas o pagamento (em 2024) seria registrado. Lembre-se: o art. 103, § único, manda compensar a despesa orçamentária com a inscrição no mesmo exercício.
MNEMÔNICO
É Ela, A ANA!
ÉEscrituração (Escrituração Contábil)AAnálise das Demonstrações Contábeis/FinanceirasANAAuditoria. (As técnicas contábeis são conjuntos de procedimentos que registram, lançam e analisam fatos contábeis.)