Questão de Contabilidade Geral — Demonstração dos Fluxos de Caixa -DFC — FCC 2024
Contabilidade Geral›Demonstração dos Fluxos de Caixa -DFC
Código
fc071881
Banca
FCC
Órgão
TRT - 20ª REGIÃO (SE)
Ano
2024
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Especialidade: Contabilidade
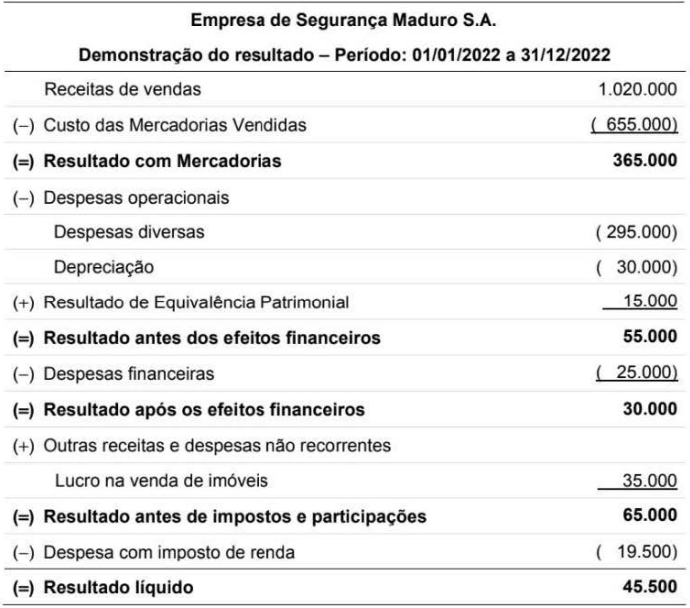
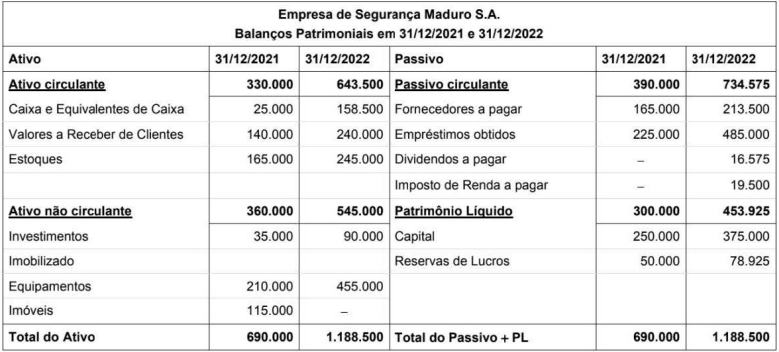
Os Balanços Patrimoniais em 31 /12/2021 e 31 /12/2022 e a Demonstração do Resultado do ano de 2022 da Empresa de Segurança Maduro S.A. são apresentados a seguir:Durante o ano de 2022, a empresa não liquidou qualquer empréstimo nem pagou as despesas financeiras. Não ocorreu, também, qualquer venda de investimentos ou equipamentos e os imóveis não são depreciados.Os valores correspondentes ao Caixa das atividades operacionais e ao Caixa das atividades de financiamentos foram, respectivamente, em 2022 e em reais:
A26.500 (negativo) e 360.000 (positivo).
B61 .500 (negativo) e 360.000 (positivo).
C61.500 (negativo) e 260.000 (positivo).
D86.500 (negativo) e 260.000 (positivo).
E26.500 (negativo) e 260.000 (positivo).
Revelar gabarito e comentário▾
GabaritoB — 61 .500 (negativo) e 360.000 (positivo).
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração dos Fluxos de Caixa (DFC) — Método Indireto
Gabarito: letra B. O fluxo de caixa das atividades operacionais (R$ 61.500 negativo) e de financiamento (R$ 360.000 positivo) é apurado a partir do resultado líquido, ajustado pelos itens que não afetam o caixa e pelas variações nas contas patrimoniais, conforme diretrizes da NBC TG 03.
Análise das Atividades Operacionais
Para o método indireto, partimos do Lucro Líquido (R$ 45.500) e ajustamos:
(+) Depreciação: R$ 30.000 (item que não afeta o caixa).
(-) Resultado de Equivalência Patrimonial: R$ 15.000 (receita não financeira).
(-) Lucro na venda de imóveis: R$ 35.000 (resultado de atividade de investimento).
(-) Aumento em Clientes: R$ 100.000 (240.000 - 140.000).
(-) Aumento em Estoques: R$ 80.000 (245.000 - 165.000).
(+) Aumento em Fornecedores: R$ 48.500 (213.500 - 165.000).
(-) Imposto de Renda a pagar (variação): R$ 19.500 (19.500 - 0).
(-) Dividendos a pagar (variação): R$ 16.500 (16.500 - 0).
Cálculo: .
Análise das Atividades de Financiamento
As atividades de financiamento envolvem mudanças no capital próprio e de terceiros:
(+) Aumento de Capital: R$ 125.000 (375.000 - 250.000).
(+) Aumento de Empréstimos Obtidos: R$ 260.000 (485.000 - 225.000).
(-) Pagamento de Dividendos: R$ 0 (o enunciado informa que não houve pagamento de despesas financeiras ou liquidação de empréstimos, e o saldo de dividendos a pagar surgiu no passivo, indicando que não foram pagos).
Cálculo: (Nota: o aumento de empréstimos reflete a captação de recursos, classificada como atividade de financiamento).
SE LIGUE NESSA!
A classificação de juros e dividendos segue a NBC TG 03, item 32, e as orientações sobre atividades de financiamento, que englobam a captação de recursos via empréstimos e integralização de capital.