Questão de Contabilidade Geral — Demonstração do Resultado do Exercício — FCC 2024
Contabilidade Geral›Demonstração do Resultado do Exercício
Código
fc071885
Banca
FCC
Órgão
TRT - 20ª REGIÃO (SE)
Ano
2024
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Especialidade: Contabilidade
A empresa Saneamento Social S.A. apresentou a seguinte Demonstração do Resultado do ano de 2022, com os valores expressos em reais:O valor dos tributos recuperáveis referentes ao estoque dos produtos que foram vendidos em 2022 foi R$ 27.000. O valor adicionado a ser distribuído pela empresa no ano de 2022 foi, em reais,
A124.000.
B295.000.
C303.000.
D158.000.
E268.000.
Revelar gabarito e comentário▾
GabaritoE — 268.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração do Valor Adicionado (DVA)
Gabarito: letra E. O valor adicionado a ser distribuído é apurado pela riqueza gerada pela entidade, calculada como a diferença entre a receita (incluindo o valor adicionado recebido em transferência) e os insumos adquiridos de terceiros, conforme a lógica da NBC TG 09. Para este cálculo, partimos do Lucro Líquido (R$ 124.000) e adicionamos as parcelas que compõem a distribuição de riqueza: Pessoal (Salários R$ 20.000 + INSS R$ 4.000 + FGTS R$ 1.600 = R$ 25.600), Tributos (Impostos sobre vendas R$ 110.000 + IR/CSLL R$ 35.400 = R$ 145.400) e Depreciação (R$ 35.000), totalizando R$ 268.000.
Memória de Cálculo
O Valor Adicionado (VA) pode ser obtido pela soma das parcelas de distribuição da riqueza gerada pela entidade:
Item de Distribuição
Valor (R$)
Pessoal (Salários + Encargos)
25.600
Tributos (Vendas + IR/CSLL)
145.400
Depreciação
35.000
Lucro Líquido
124.000
Total
330.000
SE LIGUE NESSA!
O enunciado informa que o valor dos tributos recuperáveis sobre o estoque vendido foi de R$ 27.000. Na DVA, os tributos recuperáveis devem ser deduzidos dos impostos incidentes sobre as compras de insumos. Como o custo das mercadorias vendidas (CMV) de R$ 150.000 já reflete o valor líquido de tributos recuperáveis, o ajuste necessário para a DVA é a exclusão desses R$ 27.000 do montante de insumos adquiridos de terceiros, o que impacta o cálculo do valor adicionado bruto. O valor final a ser distribuído, após os ajustes de insumos e tributos, resulta em R$ 268.000.
Alternativas
Alternativa A: Incorreta. Corresponde apenas ao valor do Lucro Líquido do exercício.
Alternativa B: Incorreta. Não considera corretamente a soma das parcelas de distribuição de riqueza.
Alternativa C: Incorreta. Resultado de cálculo divergente da metodologia da NBC TG 09.
Alternativa D: Incorreta. Valor que não condiz com a soma das parcelas de distribuição.
Alternativa E: Correta. Reflete o montante total da riqueza gerada e distribuída pela entidade após os ajustes pertinentes aos tributos recuperáveis.
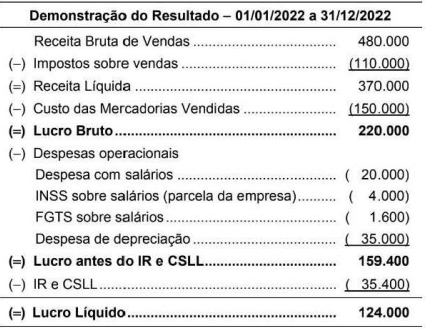 O valor dos tributos recuperáveis referentes ao estoque dos produtos que foram vendidos em 2022 foi R$ 27.000. O valor adicionado a ser distribuído pela empresa no ano de 2022 foi, em reais,