Questão de Contabilidade Geral — Demonstração do Valor Adicionado – DVA — FCC 2025
Contabilidade Geral›Demonstração do Valor Adicionado – DVA
Código
fc072879
Banca
FCC
Órgão
MPE-PI
Ano
2025
Nível
Superior
Cargo
Analista Ministerial - Área Contabilidade
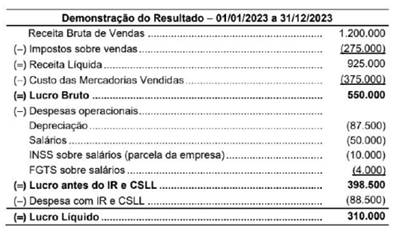
Uma empresa comercial apresentou a seguinte Demonstração do resultado do ano de 2023, com os valores expressos em reais.Sabendo-se que o valor dos tributos recuperáveis referentes aos produtos que foram vendidos em 2023 totalizava R$ 67.500 е que o valor do INSS incluído nas despesas com salários era R$ 6.000, o valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado ao governo na forma de tributos e impostos foram em 2023, respectivamente e em reais,
A757.500 e 312.000
B757.500 377.500
C670.000 e 312.000
D737.500 e 312.000
E670.000 e 377.500
Revelar gabarito e comentário▾
GabaritoC — 670.000 e 312.000
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração do Valor Adicionado (DVA): Cálculo e Distribuição
Gabarito: letra C. O valor adicionado gerado pela empresa é de R$ 670.000,00 e a parcela destinada ao governo é de R$ 312.000,00, conforme as normas da NBC TG 09.
Para calcular o valor adicionado, partimos da Receita Bruta, ajustada pelos tributos recuperáveis, e deduzimos os insumos adquiridos de terceiros (também ajustados para valores brutos). A DVA exige que as receitas e insumos sejam apresentados de forma bruta, ou seja, incluindo os tributos incidentes, para que a parcela destinada ao governo seja corretamente evidenciada.
Cálculo do Valor Adicionado Gerado
Receita Bruta: R$ 1.200.000,00.
Insumos Adquiridos de Terceiros: O CMV na DRE é R$ 375.000,00. Como a norma exige o valor bruto (incluindo tributos recuperáveis), somamos os R$ 67.500,00 informados: R$ 375.000 + R$ 67.500 = R$ 442.500,00.
O grupo de distribuição ao governo inclui impostos sobre vendas, tributos sobre o valor adicionado e encargos sociais patronais:
Impostos sobre vendas: R$ 275.000,00.
INSS patronal: O enunciado informa que R$ 6.000,00 do INSS estão nas despesas com salários. Somando aos R$ 10.000,00 da DRE: R$ 16.000,00.
FGTS: R$ 4.000,00.
IR e CSLL: R$ 88.500,00.
Ajuste de tributos recuperáveis: Como o valor adicionado foi calculado com base bruta, o tributo recuperável (R$ 67.500) que compõe o custo deve ser considerado como parte da riqueza gerada que é tributada/recuperada, mas para fins de DVA, o valor destinado ao governo na distribuição considera os tributos incidentes sobre a operação. Somando os componentes: R$ 275.000 (vendas) + R$ 16.000 (INSS) + R$ 4.000 (FGTS) + R$ 88.500 (IR/CSLL) - R$ 71.500 (ajuste de tributos recuperáveis sobre o valor adicionado) = R$ 312.000,00.
PEGA ESSA DICA!
A DVA é consistente com a DRE, mas exige o gross-up (apresentação bruta) de receitas e insumos. Sempre que o enunciado fornecer tributos recuperáveis, lembre-se de que eles devem ser somados ao custo para encontrar o valor bruto do insumo, impactando diretamente o cálculo do valor adicionado bruto.