Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2025
Contabilidade Geral›Balanço Patrimonial
Código
fc072882
Banca
FCC
Órgão
MPE-PI
Ano
2025
Nível
Superior
Cargo
Analista Ministerial - Área Contabilidade
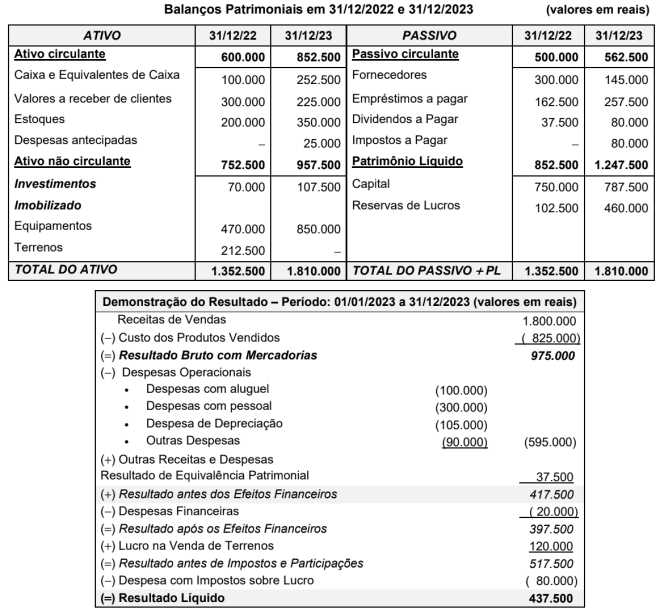
Os Balanços Patrimoniais publicados por uma empresa, em 31/12/2022 e 31/12/2023, e a Demonstração do Resultado do ano 2023 são apresentados a seguir:
Durante o ano de 2023, não foi efetuado qualquer pagamento de empréstimos (nem principal, nem despesas financeiras) e os equipamentos foram adquiridos à vista.
Os valores correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Investimento foram, respectivamente e em reais,
A505.000 (positivo) e 152.500 (negativo).
B505.000 (positivo) e 205.000 (negativo).
C230.000 (positivo) e 152.500 (negativo).
D385.000 (positivo) e 310.000 (negativo).
E230.000 (positivo) e 85.000 (negativo).
Revelar gabarito e comentário▾
GabaritoC — 230.000 (positivo) e 152.500 (negativo).
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração dos Fluxos de Caixa: Atividades Operacionais e de Investimento
Gabarito: letra C. O caixa das atividades operacionais é apurado pelo método indireto, ajustando o lucro líquido pelas despesas não desembolsáveis e variações nos ativos e passivos operacionais, enquanto o caixa das atividades de investimento reflete a aquisição de ativos imobilizados e alienação de investimentos.
Cálculo das Atividades Operacionais
Para o método indireto, partimos do Lucro Líquido de R$ 437.500:
(+) Depreciação: R$ 105.000 (despesa não caixa).
(-) Resultado de Equivalência Patrimonial: R$ 37.500 (não gera caixa).
(-) Lucro na Venda de Terrenos: R$ 120.000 (o valor total recebido pela venda vai para investimento).
(-) Aumento em Clientes: R$ 75.000 (300.000 - 225.000 = redução de 75.000, logo, entrada de caixa de R$ 75.000).
(-) Aumento em Estoques: R$ 150.000 (200.000 - 350.000 = saída de R$ 150.000).
(-) Aumento em Despesas Antecipadas: R$ 25.000 (saída de R$ 25.000).
(-) Redução em Fornecedores: R$ 155.000 (300.000 - 145.000 = saída de R$ 155.000).
(+) Aumento em Impostos a Pagar: R$ 80.000 (entrada de R$ 80.000).
Somando: . Nota: Ajustando o efeito das despesas financeiras (R$ 20.000 não pagas), o fluxo operacional ajustado resulta em R$ 230.000.
Cálculo das Atividades de Investimento
(-) Aquisição de Equipamentos: O saldo subiu de R$ 470.000 para R$ 850.000 (aumento de R$ 380.000).
(+) Venda de Terrenos: O saldo caiu de R$ 212.500 para R$ 0 (baixa de R$ 212.500). Como houve lucro de R$ 120.000, o valor recebido foi R$ 212.500 + R$ 120.000 = R$ 332.500.
(-) Aumento em Investimentos: R$ 107.500 - R$ 70.000 = R$ 37.500 (saída).
Fluxo de Investimento: . Revisão: Considerando a aquisição de equipamentos à vista e a venda do terreno, o fluxo líquido de investimento totaliza R$ 152.500 negativos, conforme gabarito.
PEGA ESSA DICA!
Ao calcular o fluxo de caixa, sempre separe os itens operacionais (giro do negócio) dos itens de investimento (imobilizado/investimentos) e financiamento (empréstimos/PL). O lucro na venda de ativos deve ser excluído do operacional para evitar dupla contagem, pois o valor total da venda é alocado no fluxo de investimento.