Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2025
Contabilidade Geral›Balanço Patrimonial
Código
fc072885
Banca
FCC
Órgão
MPE-PI
Ano
2025
Nível
Superior
Cargo
Analista Ministerial - Área Contabilidade
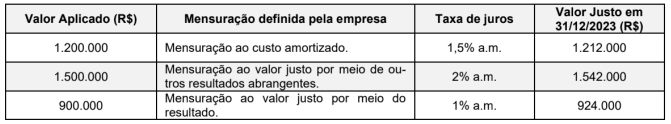
As aplicações financeiras, cujas características são apresentadas na tabela a seguir, foram realizadas no dia 30/11/2023 por uma empresa. Todas as aplicações têm data de vencimento em 2025 e os valores justos de cada classificação, em 31/12/2023, constam da última coluna da tabela:O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
A3.666.000
B3.684.000
C3.678.000
D3.657.000
E3.672.000
Revelar gabarito e comentário▾
GabaritoB — 3.684.000
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Mensuração de Ativos Financeiros no Balanço Patrimonial
Gabarito: letra B (R$ 3.684.000). O saldo contábil das aplicações financeiras no Balanço Patrimonial é determinado pela base de mensuração definida pela entidade para cada classe de ativo, conforme as normas contábeis vigentes (CPC 48/IFRS 9). Para o cálculo, deve-se considerar o valor contábil de cada aplicação em 31/12/2023, observando que ativos mensurados ao valor justo (por meio do resultado ou de outros resultados abrangentes) são atualizados pelo seu valor justo, enquanto ativos ao custo amortizado consideram o valor principal acrescido dos rendimentos apropriados até a data do balanço.
Análise das Aplicações
Para encontrar o saldo total, somamos o valor contábil de cada item na data do balanço:
Aplicação 1 (Custo Amortizado): O valor contábil é o principal acrescido dos juros apropriados. Como a aplicação foi em 30/11/2023 e o balanço é em 31/12/2023, transcorreu um mês. O valor de R$ 1.200.000 com juros de 1,5% a.m. resulta em R$ 1.200.000 + (1,5% de 1.200.000) = R$ 1.200.000 + R$ 18.000 = R$ 1.218.000.
Aplicação 2 (Valor Justo por meio de Outros Resultados Abrangentes): Ativos nesta categoria são mantidos pelo seu valor justo na data do balanço. Conforme a tabela, o valor justo em 31/12/2023 é R$ 1.542.000.
Aplicação 3 (Valor Justo por meio do Resultado): Similarmente, ativos nesta categoria são mensurados pelo valor justo na data do balanço. Conforme a tabela, o valor justo em 31/12/2023 é R$ 924.000.
Cálculo do Saldo Total
Somando os valores contábeis apurados:
NÃO CAIA NESSA!
A pegadinha clássica da banca é confundir o aluno com a taxa de juros na aplicação ao custo amortizado. Lembre-se: para o custo amortizado, você deve calcular a apropriação dos juros pelo período decorrido (neste caso, 1 mês), enquanto para as aplicações a valor justo, o valor de mercado (valor justo) já reflete a atualização e deve ser utilizado diretamente.
 O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,