Questão de Contabilidade Geral — Demonstração dos Fluxos de Caixa -DFC — FCC 2025
Contabilidade Geral›Demonstração dos Fluxos de Caixa -DFC
Código
fc073394
Banca
FCC
Órgão
Prefeitura de São Paulo - SP
Ano
2025
Nível
Superior
Cargo
Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados
A empresa Good Vibes S.A apresentou, em 31/12/2023, as demonstrações financeiras a seguir, com valores em reais:Sabe-se que a empresa pagou dividendos no período no valor de R$ 115.480,00. Com base nessas informações, o caixa liquido gerado pelas atividades operacionais da empresa Good Vibes S.A., em 31/12/2023, foi, em reais,
A205.480,00.
B110.000,00.
C275.480,00.
D50.000,00.
E165.480,00.
Revelar gabarito e comentário▾
GabaritoE — 165.480,00.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração dos Fluxos de Caixa (DFC): Método Indireto
Gabarito: letra E. O caixa líquido gerado pelas atividades operacionais é calculado pelo método indireto, ajustando-se o lucro líquido (ou resultado operacional) pelos itens que não afetam o caixa e pelas variações nas contas do capital de giro, conforme as diretrizes da NBC TG 03. O valor de R$ 165.480,00 é obtido partindo-se do resultado operacional de R$ 245.480,00, somando-se as despesas não caixa (depreciação e amortização) e ajustando-se pelas variações nos ativos e passivos circulantes operacionais, excluindo-se o resultado da equivalência patrimonial (MEP), que não gera caixa operacional.
Cálculo do Fluxo de Caixa Operacional (Método Indireto)
Para chegar ao resultado, ajustamos o lucro operacional pelos itens que não impactam o caixa e pelas variações do capital de giro:
Descrição
Valor (R$)
Resultado Operacional do Período
245.480,00
(+) Depreciação
30.000,00
(+) Amortização
20.000,00
(-) Resultado da Equivalência Patrimonial (MEP)
(110.000,00)
(-) Aumento em Contas a Receber (450k - 330k)
(120.000,00)
(+) Diminuição em Estoques (290k - 225k)
65.000,00
(+) Aumento em Fornecedores (220k - 200k)
20.000,00
(+) Aumento em Salários a Pagar (145k - 120k)
25.000,00
(-) Diminuição em Aluguel a Pagar (90k - 80k)
(10.000,00)
Caixa Líquido das Atividades Operacionais
165.480,00
PEGA ESSA DICA!
O pagamento de dividendos (R$ 115.480,00) mencionado no enunciado é um distrator para esta questão, pois dividendos pagos são classificados como atividades de financiamento, não operacionais, conforme a norma técnica de DFC.
Alternativas
Alternativa A (205.480,00): Incorreta. Provavelmente ignora ajustes de capital de giro ou considera incorretamente o MEP.
Alternativa B (110.000,00): Incorreta. Corresponde apenas ao valor do resultado da equivalência patrimonial, que deve ser excluído.
Alternativa C (275.480,00): Incorreta. Erro na soma dos ajustes de capital de giro.
Alternativa D (50.000,00): Incorreta. Resultado de cálculo incompleto dos ajustes.
Alternativa E (165.480,00): Correta. Reflete a soma correta dos ajustes operacionais descritos na tabela acima.
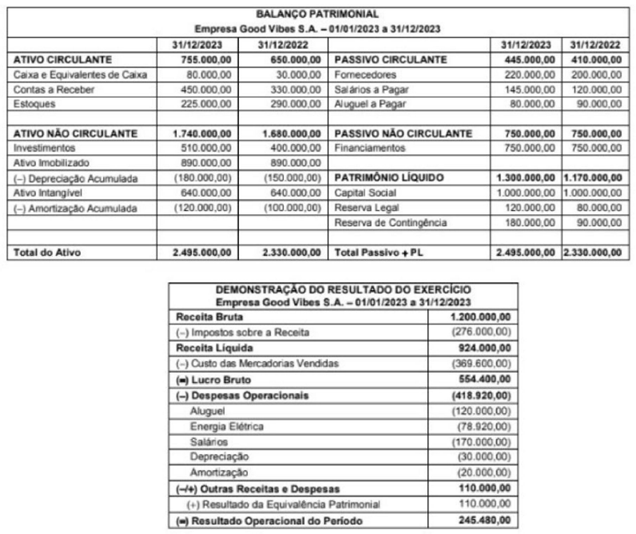 Sabe-se que a empresa pagou dividendos no período no valor de R$ 115.480,00. Com base nessas informações, o caixa liquido gerado pelas atividades operacionais da empresa Good Vibes S.A., em 31/12/2023, foi, em reais,