Pular para o conteúdo principal

Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2025

Contabilidade GeralBalanço Patrimonial
Código
fc073397
Banca
FCC
Órgão
Prefeitura de São Paulo - SP
Ano
2025
Nível
Superior
Cargo
Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados
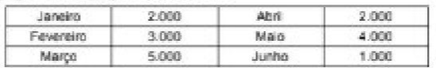
A indústria ABC S.A. adquiriu em 0/01/2022. maquinário necessário para ampliação da sua capacidade produtiva, pelo valor de RS 367.500,00 montante que inclui R$ 30.000,00 de impostos de importação. Para colocá-lo em condições de funcionamento, a entidade precisou incorrer em I. gastos com frete, no valor de R$ 10.000,00, II, manuseio e montagem que, juntos, somaram R$ 15.000,00 e III. abertura de uma nova edificação, no valor de R$ 50.000,00. A vida útil estimada do maquinário é de 10 anos. tendo capacidade produtiva total de R$ 500.000 unidades e valor residual do R$ 17.500,00. Após a aquisição, a indústria ABC S.A optou pelo método de unidades produzidas para apurar a depreciação mensal de ativo, tendo registrado os seguintes volumes de produção, em unidades, no referido ano:Q62.png 436×68Assim, o valor contábil liquido do retendo maquinário da indústria ABC S.A., em 30/06/2022, é, em reais,
  1. A373.750,00.
  2. B398.475,00.
  3. C350.770,00.
  4. D379.750,00.
  5. E428.050,00.
Revelar gabarito e comentário

GabaritoD — 379.750,00.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Mensuração e Depreciação do Ativo Imobilizado

Gabarito: letra D. O valor contábil líquido do maquinário em 30/06/2022 é de R$ 379.750,00. Para chegar a esse resultado, deve-se primeiro determinar o custo de aquisição do ativo, que compreende o preço de compra (já incluindo impostos não recuperáveis) somado aos gastos necessários para colocar o bem em condições de funcionamento, excluindo-se gastos com novas edificações que não se confundem com o ativo em si. Em seguida, calcula-se a depreciação acumulada com base no método das unidades produzidas, subtraindo-a do custo original.

Cálculo do Custo de Aquisição

O custo do ativo imobilizado deve incluir todos os gastos diretamente atribuíveis para colocar o ativo em local e condição de funcionamento. No caso, temos:

  • Preço de compra (com impostos): R$ 367.500,00

  • Frete: R$ 10.000,00

  • Manuseio e montagem: R$ 15.000,00

  • Custo Total do Ativo: R$ 367.500 + R$ 10.000 + R$ 15.000 = R$ 392.500,00

Nota: O gasto com a abertura de uma nova edificação (R$ 50.000,00) não compõe o custo do maquinário, pois trata-se de uma construção/benfeitoria distinta.

Cálculo da Depreciação

O método das unidades produzidas baseia-se na relação entre a produção do período e a capacidade total estimada.

  1. Base de Depreciação: Custo - Valor Residual = R$ 392.500 - R$ 17.500 = R$ 375.000,00.

  2. Taxa de Depreciação por Unidade: R$ 375.000 / 500.000 unidades = R$ 0,75 por unidade.

  3. Produção Acumulada (Jan a Jun): 2.000 + 3.000 + 5.000 + 2.000 + 4.000 + 1.000 = 17.000 unidades.

  4. Depreciação Acumulada: 17.000 unidades × R$ 0,75 = R$ 12.750,00.

Valor Contábil Líquido

Valor Contábil = Custo - Depreciação Acumulada = R$ 392.500 - R$ 12.750 = R$ 379.750,00.

NÃO CAIA NESSA!

Ao calcular o custo de aquisição, sempre separe os gastos que são necessários para a instalação do ativo (que integram o custo) daqueles que se referem a estruturas externas ou despesas operacionais (que não integram). A banca frequentemente inclui itens como 'edificação' ou 'treinamento de pessoal' para induzir ao erro de capitalização indevida.

Link permanente: /questoes/fc073397