Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2025
Contabilidade GeralBalanço Patrimonial
- Código
- fc073398
- Banca
- FCC
- Órgão
- Prefeitura de São Paulo - SP
- Ano
- 2025
- Nível
- Superior
- Cargo
- Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados
A empresa Green S.A apresentava, em 0/12/2023, Patrimônio Líquido total no valor de R$ 1.287 600,00, com os saldos das contas destacados na tabela abaixo, em reais.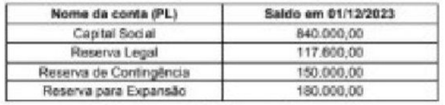 Durante o mês de dezembro, a empresa realizou as seguintes transações:1. Emissão de 1.000 ações no mercado, ao valor nominal de R$ 200,00 cada, sendo que o preço de subscrição efetivamente pago pelos acionistas foi de R$ 220,00 por ação;2. Reversão de Reserva de Contingência. no valor de R$ 150.000,00. por não existirem mais as razões que justificaram sua constituição,3. Apuração do Lucro da exercício no valor de RS 250.000,00, destinado da seguinte maneira: 5% para Reserva Legal a 15% para Reserva para Expansão Não há Lucro a Realizar no período.4. Reconhecimento de Dividendos Mínimos Obrigatórios, sendo que o estatuto da empresa é omisso nesse tema. Além disso, propôs-se que o saldo remanescente da conta Lucro Acumulado fosse declarado como Dividendo Adicional.Com base nessas informações, o saldo total de Patrimônio Liquido da empresa Green S.A. apurado pela Demonstração das Mutações do Patrimônio Liquido (DMPL), em 31/12/2023, é, em reais,
- A1.638.850,00.
- B1.407.600,00
- C1.567.600,00.
- D1.563.850,00.
- E1.543.850,00.