Questão de Contabilidade Geral — Demonstração do Valor Adicionado – DVA — FCC 2025
Contabilidade Geral›Demonstração do Valor Adicionado – DVA
Código
fc073697
Banca
FCC
Órgão
SEFAZ-PI
Ano
2025
Nível
Médio
Cargo
Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2)
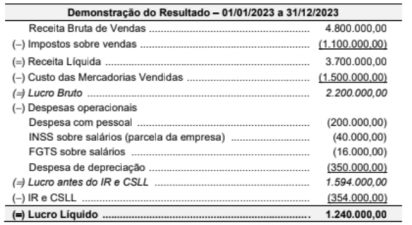
A Demonstração do Resultado do ano de 2023 de uma empresa apresentava os seguintes valores, expressos em reais:O valor dos tributos recuperáveis referentes ao estoque dos produtos que foram vendidos em 2023 foi R$ 270.000,00.O valor adicionado líquido gerado pela empresa no ano de 2023 foi
AR$ 1.580.000,00
BR$ 1.240.000,00
CR$ 2.680.000,00
DR$ 3.030.000,00
ER$ 2.950.000,00
Revelar gabarito e comentário▾
GabaritoC — R$ 2.680.000,00
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração do Valor Adicionado (DVA): Cálculo do Valor Adicionado
Gabarito: letra C. O valor adicionado é calculado pela diferença entre a riqueza gerada (receitas) e os insumos adquiridos de terceiros, conforme a lógica da NBC TG 09. A empresa gerou R$ 4.800.000,00 de receita bruta. Os insumos, para fins de DVA, devem ser apresentados pelo valor bruto (incluindo tributos recuperáveis), totalizando R$ 1.770.000,00 (CMV de R$ 1.500.000,00 + R$ 270.000,00 de tributos recuperáveis), resultando em um valor adicionado de R$ 3.030.000,00. O valor adicionado líquido, após a dedução da depreciação (R$ 350.000,00), é de R$ 2.680.000,00.
Memória de Cálculo
Para chegar ao valor adicionado líquido, seguimos a estrutura da NBC TG 09:
Receita Bruta: R$ 4.800.000,00
Insumos Adquiridos de Terceiros: R$ 1.770.000,00 (CMV de R$ 1.500.000,00 + R$ 270.000,00 de tributos recuperáveis).
A NBC TG 09 determina que os insumos devem ser apresentados de forma bruta, ou seja, antes dos tributos recuperáveis, para que a destinação da riqueza ao governo seja evidenciada corretamente no bloco de distribuição.
Alternativa A — ❌ Incorreta
O valor de R$ 1.580.000,00 não corresponde ao cálculo do valor adicionado líquido conforme a norma, sendo um distrator numérico sem base na estrutura da DVA.
Alternativa B — ❌ Incorreta
O valor de R$ 1.240.000,00 corresponde ao Lucro Líquido do exercício, conforme demonstrado na DRE, e não ao valor adicionado líquido gerado pela entidade.
Alternativa C — ✅ Correta ⟵ GABARITO
Este é o valor correto resultante da dedução dos insumos (brutos) e da depreciação da receita total gerada pela empresa.
Alternativa D — ❌ Incorreta
O valor de R$ 3.030.000,00 representa o Valor Adicionado Bruto, antes da dedução da depreciação, que é necessária para encontrar o valor adicionado líquido.
Alternativa E — ❌ Incorreta
O valor de R$ 2.950.000,00 não possui fundamentação no cálculo da DVA, sendo um distrator incorreto.
PEGA ESSA DICA!
Ao calcular a DVA, lembre-se sempre de somar os tributos recuperáveis ao custo dos insumos (CMV), pois a DVA exige a apresentação dos insumos pelo valor bruto, diferentemente da DRE que os apresenta líquidos.
 O valor dos tributos recuperáveis referentes ao estoque dos produtos que foram vendidos em 2023 foi R$ 270.000,00.O valor adicionado líquido gerado pela empresa no ano de 2023 foi