Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2025
Contabilidade Geral›Balanço Patrimonial
Código
fc073973
Banca
FCC
Órgão
SEFAZ-PI
Ano
2025
Nível
Superior
Cargo
Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral
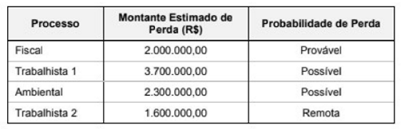
Durante o ano de 2020 uma empresa passou a responder a quatro processos. As informações sobre as estimativas de desembolso e as probabilidades de perda para cada processo, em 31/12/2020, são apresentadas no quadro a seguirO valor a ser evidenciado no Balanço Patrimonial em 31/12/2020, exclusivamente em relação aos processos apresentados, era
A6.000.000,00
B0,00.
C2.000.000,00
D3.600.000,00
E9.600.000,00
Revelar gabarito e comentário▾
GabaritoC — 2.000.000,00
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Provisões e Passivos Contingentes: Critérios de Reconhecimento
Gabarito: letra C. O valor a ser evidenciado no Balanço Patrimonial como provisão é de R$ 2.000.000,00, pois, conforme as normas contábeis vigentes (CPC 25), apenas as obrigações cuja saída de recursos seja classificada como provável devem ser reconhecidas contabilmente no passivo.
Para o reconhecimento de uma provisão, a entidade deve avaliar a probabilidade de saída de recursos que incorporam benefícios econômicos. A norma estabelece três níveis de probabilidade para perdas em processos judiciais ou administrativos:
Probabilidade
Tratamento Contábil
Provável
Reconhece-se Provisão no Passivo
Possível
Divulga-se apenas em Notas Explicativas
Remota
Não se reconhece nem se divulga
Analisando os dados da tabela fornecida:
Processo Fiscal: R$ 2.000.000,00 (Provável) → Reconhece no Balanço.
Processo Trabalhista 1: R$ 3.700.000,00 (Possível) → Apenas nota explicativa.
Processo Ambiental: R$ 2.300.000,00 (Possível) → Apenas nota explicativa.
Processo Trabalhista 2: R$ 1.600.000,00 (Remota) → Sem reconhecimento.
Portanto, o único valor que compõe o passivo exigível no Balanço Patrimonial é o montante do processo classificado como provável.
Alternativa A — ❌ Incorreta
O valor de R$ 6.000.000,00 soma indevidamente os processos classificados como "Possível" (R$ 3.700.000,00 + R$ 2.300.000,00), os quais não devem ser reconhecidos no corpo do Balanço Patrimonial.
Alternativa B — ❌ Incorreta
Indica que nenhum valor seria reconhecido, ignorando a existência de um processo com probabilidade de perda classificada como provável, que exige o reconhecimento contábil obrigatório.
Alternativa C — ✅ Correta ⟵ Gabarito
Corresponde exatamente ao valor do processo com probabilidade de perda provável, único critério que autoriza o registro da provisão no passivo do Balanço Patrimonial.
Alternativa D — ❌ Incorreta
Este valor não possui correspondência direta com a soma dos processos apresentados, sendo um distrator numérico sem fundamento na classificação de risco da norma.
Alternativa E — ❌ Incorreta
Este valor representa a soma total de todos os processos (R$ 2.000.000,00 + R$ 3.700.000,00 + R$ 2.300.000,00 + R$ 1.600.000,00), o que é incorreto, pois mistura diferentes níveis de probabilidade de perda.
NÃO CAIA NESSA!
Sempre que a questão tratar de processos judiciais, foque na coluna da probabilidade. A banca tentará somar valores de processos "possíveis" para induzir ao erro. Lembre-se: Provável = Provisão (Passivo); Possível = Nota Explicativa; Remota = Nada.
 O valor a ser evidenciado no Balanço Patrimonial em 31/12/2020, exclusivamente em relação aos processos apresentados, era