Pular para o conteúdo principal

Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2025

Contabilidade GeralBalanço Patrimonial
Código
fc073975
Banca
FCC
Órgão
SEFAZ-PI
Ano
2025
Nível
Superior
Cargo
Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral
Atenção: Para responder à questão utilize as informações a seguir:


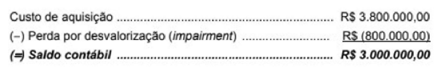
   A empresa Invenções Nacionais S.A. apresentava, no Balanço Patrimonial de 31/12/2020. um ativo intangível com vida útil indefinida registrado no subgrupo Intangíveis do Ativo não Circulante. O ativo não corresponde a ágio pago por expectativa de resultados futuros e o seu saldo contábil era composto dos seguintes valores:

Q43_44.png (436×68)

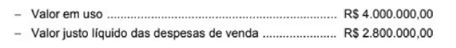
Em 31/12/2021 a empresa identificou as seguintes informações sobre esse ativo intangível, com os valores expressos em reais:
Q43_44_.png (456×48)


O saldo contábil do ativo intangível que deveria ser apresentado no Balanço Patrimonial de 31/12/2021 da empresa Invenções Nacionais S.A. era
  1. AR$ 3.500.000,00
  2. BR$ 3.000.000,00
  3. CR$ 3.800.000,00
  4. DR$ 4.000.000.00
  5. ER$ 2.800.000.00
Revelar gabarito e comentário

GabaritoC — R$ 3.800.000,00

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Ativo Intangível – Teste de Impairment e Reversão

Gabarito: letra C (R$ 3.800.000,00). O ativo intangível com vida útil indefinida não é amortizado, mas deve ser testado anualmente por impairment. Em 31/12/2020 o saldo era R$ 3.000.000 (custo R$ 3.800.000 menos perda de R$ 800.000). Em 31/12/2021, as informações indicaram que o valor recuperável superava o valor contábil, permitindo a reversão total da perda até o custo de aquisição, conforme CPC 01 (R1) e CPC 04 (R1). Assim, o saldo volta a R$ 3.800.000.

  1. 1Custo de aquisição: R$ 3.800.000
  2. 2Perda por impairment (2020): -R$ 800.000
  3. 3Saldo em 31/12/2020: R$ 3.000.000
  4. 4Reversão do impairment (2021): +R$ 800.000
  5. 5Saldo final: R$ 3.800.000
LEVEL · soulevel.com.br

Alternativa A — ❌ Incorreta

R$ 3.500.000 não corresponde ao custo original nem ao saldo após reversão. Não há fundamento para esse valor.

Alternativa B — ❌ Incorreta

R$ 3.000.000 era o saldo contábil em 31/12/2020, mas em 2021 a perda foi revertida, elevando o saldo para R$ 3.800.000.

Alternativa C — ✅ Correta ⟵ GABARITO

O custo de aquisição era R$ 3.800.000. Com a reversão do impairment, o ativo retorna ao seu custo, resultando nesse saldo.

Alternativa D — ❌ Incorreta

R$ 4.000.000 não tem relação com os valores apresentados (custo 3.800.000, impairment 800.000, saldo 3.000.000).

Alternativa E — ❌ Incorreta

R$ 2.800.000 seria menor que o saldo original com impairment, sem justificativa.

NÃO CAIA NESSA!

A banca explora a falsa ideia de que o impairment de ativos intangíveis com vida útil indefinida não pode ser revertido. Muitos candidatos mantêm o saldo de R$ 3.000.000, esquecendo que o CPC 01 permite a reversão quando as condições que originaram a perda deixam de existir. Fique atento: a reversão é limitada ao custo histórico.

Gabarito: letra C.

Link permanente: /questoes/fc073975