Questão de Contabilidade Geral — Outras Demonstrações — FCC 2025
Contabilidade Geral›Outras Demonstrações
Código
fc074113
Banca
FCC
Órgão
TRF - 4ª REGIÃO
Ano
2025
Nível
Superior
Cargo
Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade
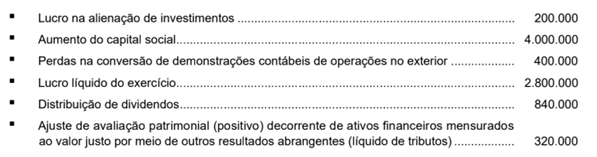
Analisando os controles internos de uma empresa, foram obtidas as seguintes informações referentes ao exercício de 2023, com valores expressos em reais:Na demonstração do resultado abrangente do exercício de 2023, o valor do resultado abrangente apurado foi, em reais,
A2.720.000.
B3.120.000.
C1.880.000.
D2.920.000.
E2.080.000.
Revelar gabarito e comentário▾
GabaritoA — 2.720.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração do Resultado Abrangente (DRA)
Gabarito: letra A (R$ 2.720.000). O Resultado Abrangente é calculado somando-se o Lucro Líquido do Exercício aos itens que compõem os Outros Resultados Abrangentes (ORA), conforme a estrutura da NBC TG 1000, item 3.17. No caso, o cálculo é: R$ 2.800.000 (Lucro Líquido) - R$ 400.000 (Perdas na conversão) + R$ 320.000 (Ajuste de avaliação patrimonial positivo) = R$ 2.720.000.
Análise dos itens
Para apurar o Resultado Abrangente, devemos identificar quais itens da lista impactam o patrimônio líquido por meio de receitas ou despesas que não transitam pelo resultado do período (ORA) e somá-los ao lucro líquido:
Lucro líquido do exercício (R$ 2.800.000): É a base inicial da demonstração.
Perdas na conversão de demonstrações contábeis (R$ 400.000): Item de ORA (despesa), portanto, subtrai-se.
Ajuste de avaliação patrimonial (R$ 320.000): Item de ORA (receita), portanto, soma-se.
Os demais itens listados não compõem o Resultado Abrangente:
Lucro na alienação de investimentos (R$ 200.000): Já está incluído no Lucro Líquido do exercício.
Aumento do capital social (R$ 4.000.000): É uma transação com sócios, não uma receita ou despesa.
Distribuição de dividendos (R$ 840.000): É uma destinação do lucro, não uma despesa.
PEGA ESSA DICA!
A Demonstração do Resultado Abrangente (DRA) é uma ponte entre o lucro contábil e a variação do patrimônio líquido. Lembre-se: transações com sócios (aumento de capital, dividendos) nunca entram no cálculo do resultado abrangente, pois não são receitas nem despesas.
 Na demonstração do resultado abrangente do exercício de 2023, o valor do resultado abrangente apurado foi, em reais,