Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2025
Contabilidade Geral›Balanço Patrimonial
Código
fc074318
Banca
FCC
Órgão
TRF - 4ª REGIÃO
Ano
2025
Nível
Superior
Cargo
Técnico Judiciário - Área Apoio Especializado - Especialidade: Contabilidade
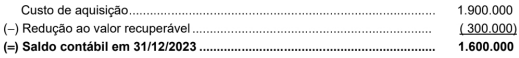
O saldo contábil evidenciado no balanço patrimonial de 31/12/2023 de uma empresa, para um Ativo Intangível com vida útil indefinida que não se refere a Ágio por Expectativa de Resultados Futuros, era composto dos seguintes valores, expressos em reais:Em dezembro de 2024, o Ativo Intangível continuava com vida útil indefinida e a empresa obteve as seguintes informações sobre este ativo, para realização do teste de redução ao valor recuperável:O valor positivo reconhecido pela empresa, no resultado de 2024, referente especificamente ao Ativo Intangível citado foi, em reais,
A20.000.
B300.000.
C100.000.
D400.000.
E320.000.
Revelar gabarito e comentário▾
GabaritoB — 300.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Ativo Intangível: Teste de Redução ao Valor Recuperável (Impairment)
Gabarito: letra B. O valor positivo reconhecido no resultado de 2024 corresponde à reversão de perdas por impairment anteriormente reconhecidas, limitada ao valor que o ativo teria caso a perda nunca tivesse sido contabilizada (valor contábil líquido de amortização, se aplicável). No caso, o valor recuperável do ativo em 2024 é o maior entre o valor em uso (R$ 2.000.000) e o valor justo líquido de despesas de venda (R$ 1.920.000), totalizando R$ 2.000.000. Como o valor contábil anterior era R$ 1.600.000 (custo de R$ 1.900.000 menos perda de R$ 300.000), a reversão é possível até o limite do custo original, resultando em um ganho de R$ 300.000.
Análise do Cálculo
Valor Recuperável (2024): É o maior valor entre o valor em uso e o valor justo líquido de despesas de venda.
Valor em uso: R$ 2.000.000
Valor justo líquido: R$ 1.920.000
Valor Recuperável = R$ 2.000.000
Valor Contábil (31/12/2023):
Custo de aquisição: R$ 1.900.000
Perda por impairment acumulada: (R$ 300.000)
Valor contábil = R$ 1.600.000
Reversão da Perda:
A reversão de uma perda por impairment reconhecida em períodos anteriores para um ativo (que não seja ágio) é permitida se houve mudança nas estimativas utilizadas para determinar o valor recuperável desde a última vez que a perda foi reconhecida. O limite para a reversão é o valor contábil que o ativo teria se a perda nunca tivesse sido reconhecida (neste caso, o custo original de R$ 1.900.000, já que o ativo não é amortizado por ter vida útil indefinida).
Valor recuperável (R$ 2.000.000) > Custo original (R$ 1.900.000).
Portanto, a reversão é limitada ao custo original de R$ 1.900.000.
Ganho = R$ 1.900.000 - R$ 1.600.000 = R$ 300.000.
SE LIGUE NESSA!
O ativo intangível com vida útil indefinida não sofre amortização, mas deve ser submetido anualmente ao teste de impairment, conforme as normas contábeis vigentes.
