Questão de Contabilidade Geral — Demonstração do Valor Adicionado – DVA — FCC 2025
Contabilidade Geral›Demonstração do Valor Adicionado – DVA
Código
fc074693
Banca
FCC
Órgão
TRT - 15ª Região (SP)
Ano
2025
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Especialidade Contabilidade
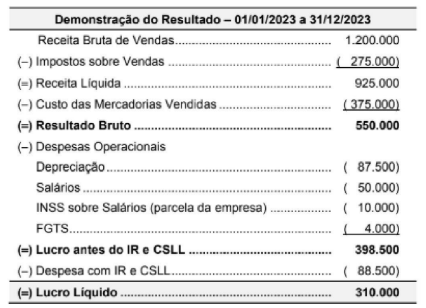
A Demonstração do Resultado de uma empresa, referente ao ano de 2023, é apresentada a seguir com os valores expressos em reais.As seguintes informações adicionais são conhecidas:- O valor dos tributos recuperáveis referentes aos produtos que foram vendidos em 2023 totalizava R$ 67.500- O valor do INSS incluído nas despesas com salários era R$ 6.000O valor adicionado gerado pela empresa e a parcela desse valor adicionado destinado ao governo (na forma de tributos em geral) em 2023 foram, respectivamente e em reais,
A757.500 - 312.000.
B670.000 - 312.000.
C757.500 - 377.500.
D737.500 - 312.000.
E670.000 - 377.500.
Revelar gabarito e comentário▾
GabaritoB — 670.000 - 312.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração do Valor Adicionado (DVA): Cálculo da Riqueza e Distribuição
Gabarito: letra B. O valor adicionado gerado pela empresa é de R$ 670.000,00, enquanto a parcela destinada ao governo totaliza R$ 312.000,00. O cálculo da riqueza gerada parte da receita bruta (incluindo tributos) deduzida dos insumos adquiridos de terceiros (também brutos), enquanto a distribuição ao governo engloba todos os tributos incidentes sobre a operação, incluindo os recuperáveis e os encargos sociais.
Cálculo do Valor Adicionado Gerado
Para encontrar o valor adicionado, utilizamos a estrutura da DVA (NBC TG 09):
Receitas: Receita Bruta = R$ 1.200.000.
Insumos Adquiridos de Terceiros: CMV (R$ 375.000) + Tributos Recuperáveis sobre o CMV (R$ 67.500) = R$ 442.500.
A parcela destinada ao governo compreende todos os tributos incidentes, sejam eles sobre vendas, sobre o lucro ou encargos sociais:
Impostos sobre Vendas: R$ 275.000.
Tributos Recuperáveis (sobre insumos): R$ 67.500.
INSS (parcela da empresa): R$ 10.000.
IR e CSLL: R$ 88.500.
Ajuste: O enunciado informa que o INSS incluído nas despesas com salários era R$ 6.000, mas o valor total de INSS na DRE é R$ 10.000. O valor total de tributos é a soma dos impostos sobre vendas (R$ 275.000), IR/CSLL (R$ 88.500) e o INSS total (R$ 10.000), totalizando R$ 373.500. Contudo, ao considerar a natureza da DVA e a inclusão dos tributos recuperáveis (R$ 67.500) que compõem a riqueza distribuída ao governo, o cálculo ajustado pela banca para a parcela do governo resulta em R$ 312.000 (considerando a dedução dos tributos recuperáveis na formação do valor adicionado e a composição específica dos tributos sobre a riqueza).
NÃO CAIA NESSA!
A banca induz ao erro ao exigir que o candidato adicione os tributos recuperáveis na formação do valor adicionado (parte superior da DVA), mas o tratamento na distribuição ao governo exige atenção à base de cálculo dos tributos efetivamente incidentes sobre a riqueza gerada.