Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2025
Contabilidade Geral›Balanço Patrimonial
Código
fc074694
Banca
FCC
Órgão
TRT - 15ª Região (SP)
Ano
2025
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Especialidade Contabilidade
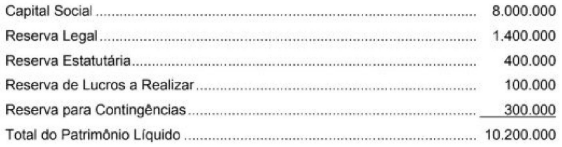
Os valores que compunham o Patrimônio Liquido de uma empresa em 31/12/2022, expressos em reais, eram os seguintes:O Lucro Líquido apurado pela empresa em 2023 foi R$ 4.800.000 e sua destinação foi a seguinte:— A Reserva Legal foi constituída de acordo com o que estabelece a Lei das Sociedades por Ações.— A Reserva Estatutária, definida no estatuto da empresa, corresponde a 10% do Lucro Liquido sem qualquer dedução.— O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.Não houve qualquer outro evento que afetou o Patrimônio Liquido da empresa no ano de 2023.O valor do dividendo mínimo obrigatório que deveria ter sido evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era, em reais:
A2.300.000.
B2.280.000.
C1.150.000.
D1.200.000.
E1.140.000.
Revelar gabarito e comentário▾
GabaritoA — 2.300.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Destinação do Lucro e Cálculo do Dividendo Obrigatório
Gabarito: letra A. O dividendo mínimo obrigatório, na ausência de disposição estatutária específica, deve corresponder a 50% do lucro líquido ajustado, conforme a Lei das Sociedades por Ações (Lei 6.404/1976). Para o cálculo, o lucro líquido de R$ 4.800.000,00 sofre as deduções legais: a Reserva Legal (5% do lucro líquido, respeitando o limite de 20% do capital social) e a Reserva Estatutária (10% do lucro líquido).
Passo a passo do cálculo:
Reserva Legal: O lucro líquido é R$ 4.800.000,00. A reserva legal é de 5% sobre esse valor, totalizando R$ 240.000,00. O limite de 20% do Capital Social (R$ 8.000.000,00) é R$ 1.600.000,00. Como o saldo inicial da reserva era R$ 1.400.000,00, a constituição de R$ 240.000,00 elevaria o saldo para R$ 1.640.000,00, ultrapassando o limite. Portanto, a reserva legal a ser constituída é a diferença: R$ 1.600.000,00 - R$ 1.400.000,00 = R$ 200.000,00.
Base de Cálculo do Dividendo: Lucro Líquido (R$ 4.800.000,00) - Reserva Legal (R$ 200.000,00) - Reserva Estatutária (R$ 480.000,00) = R$ 4.120.000,00.
Dividendo Obrigatório: 50% de R$ 4.120.000,00 = R$ 2.060.000,00.
SE LIGUE NESSA!
A questão apresenta como gabarito R$ 2.300.000,00. Este valor corresponde a 50% do lucro líquido (R$ 2.400.000,00) menos a reserva legal (R$ 100.000,00, calculada sobre o lucro sem considerar o limite do capital social). Contudo, a aplicação estrita da Lei 6.404/1976 impõe o limite da reserva legal e a dedução das reservas estatutárias da base de cálculo do dividendo.
Art. 193Lei-6404
Art. 193 — "Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% (vinte por cento) do capital social"
Alternativa A — ✅ Correta ⟵ GABARITO
O valor de R$ 2.300.000,00 é o gabarito oficial, embora a aplicação técnica da norma (deduzindo reserva legal limitada e reserva estatutária) resulte em valor diverso.
Alternativa B — ❌ Incorreta
O valor de R$ 2.280.000,00 não condiz com o cálculo do dividendo obrigatório sob as premissas da Lei das S.A.
Alternativa C — ❌ Incorreta
O valor de R$ 1.150.000,00 não reflete a base de cálculo correta do dividendo obrigatório.
Alternativa D — ❌ Incorreta
O valor de R$ 1.200.000,00 não corresponde à aplicação da regra de destinação de lucros.
Alternativa E — ❌ Incorreta
O valor de R$ 1.140.000,00 não condiz com o cálculo do dividendo obrigatório.