Questão de Contabilidade Geral — Outras Demonstrações — FCC 2025
Contabilidade Geral›Outras Demonstrações
Código
fc074695
Banca
FCC
Órgão
TRT - 15ª Região (SP)
Ano
2025
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Especialidade Contabilidade
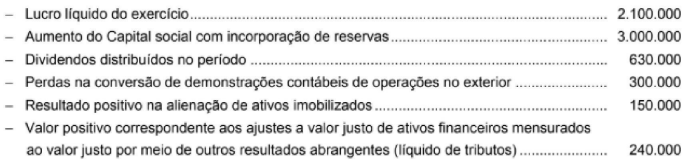
Os dados de uma empresa que são apresentados a seguir, referentes ao ano de 2021, foram obtidos de diversas fontes internas e os valores estão expressos em reais: O valor total do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2021 foi, em reais: (A)
A1.560.000.
B2.340.000.
C1.410.000.
D2.040.000.
E2.190.000.
Revelar gabarito e comentário▾
GabaritoD — 2.040.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração do Resultado Abrangente (DRA): Cálculo e Estrutura
Gabarito: letra D. O Resultado Abrangente do Período (RAP) é calculado pela soma do Lucro Líquido do Exercício com os itens que compõem os Outros Resultados Abrangentes (ORA), conforme a estrutura contábil vigente. No caso, partimos do lucro de R$ 2.100.000, somamos o ajuste positivo a valor justo de ativos financeiros (R$ 240.000) e subtraímos as perdas na conversão de demonstrações de operações no exterior (R$ 300.000), totalizando R$ 2.040.000.
Análise dos itens
Para apurar o Resultado Abrangente, devemos filtrar apenas os itens que compõem o lucro ou os ORA. Itens como Aumento do Capital social e Dividendos distribuídos são transações com sócios e afetam apenas o Patrimônio Líquido (na DMPL), não integrando o resultado abrangente.
Item
Valor (R$)
Impacto no RAP
Lucro Líquido
2.100.000
Base inicial
Ajuste a valor justo (ORA)
240.000
Adição
Perdas na conversão (ORA)
(300.000)
Subtração
Resultado Abrangente
2.040.000
Total
Alternativas incorretas
Alternativa A (1.560.000): Erro de cálculo ao considerar indevidamente os dividendos ou outras transações com sócios.
Alternativa B (2.340.000): Soma incorreta que inclui itens estranhos ao cálculo do resultado abrangente.
Alternativa C (1.410.000): Resultado de exclusão indevida de itens que compõem o ORA.
Alternativa E (2.190.000): Erro na aplicação dos ajustes de conversão e valor justo.
PEGA ESSA DICA!
A banca testa se você sabe distinguir o que é resultado (lucro + ORA) do que é transação com sócios (capital, dividendos). Lembre-se: transações com sócios não passam pela DRA, apenas pela DMPL. O resultado abrangente é a medida do desempenho financeiro que inclui variações patrimoniais não decorrentes de transações com os proprietários.
 O valor total do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2021 foi, em reais: (A)