Pular para o conteúdo principal

Questão de Contabilidade Geral — Demonstração do Valor Adicionado – DVA — FCC 2025

Contabilidade GeralDemonstração do Valor Adicionado – DVA
Código
fc075308
Banca
FCC
Órgão
TRT - 2ª REGIÃO (SP)
Ano
2025
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Contabilidade
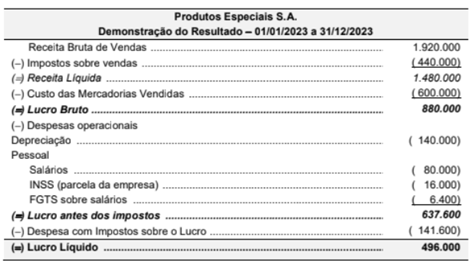
A empresa Produtos Especiais S.A. apresentou, para o ano de 2023, a seguinte Demonstração do Resultado, com os valores expressos em reais.Q29.png 472×268O valor do INSS retido dos funcionários que estava incluído nas despesas com salários era R$ 9.600 e o valor dos tributos recuperáveis que estavam incluídos nos valores das compras, referentes aos produtos que foram vendidos em 2023, totalizava R$ 108.000.O valor adicionado gerado pela empresa Produtos Especiais S.A. e a parcela deste valor adicionado destinado ao governo, referentes ao ano de 2023, foram, respectivamente, em reais,
  1. A1.072.000 e 604.000.
  2. B1.212.000 e 499.200.
  3. C1.072.000 e 499.200.
  4. D1.212.000 e 604.000.
  5. E1.180.000 e 499.200.
Revelar gabarito e comentário

GabaritoC — 1.072.000 e 499.200.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Demonstração do Valor Adicionado (DVA): Cálculo e Distribuição

Gabarito: letra C. O valor adicionado gerado pela empresa é de R$ 1.072.000,00 e a parcela destinada ao governo totaliza R$ 499.200,00. A DVA é elaborada a partir da DRE, ajustando-se os valores para incluir tributos recuperáveis nos insumos e segregar a distribuição da riqueza conforme a NBC TG 09.

Cálculo do Valor Adicionado Gerado

Para encontrar o valor adicionado, partimos da Receita Bruta e subtraímos os insumos adquiridos de terceiros. Note que, na DVA, os tributos recuperáveis sobre compras devem ser somados ao custo dos insumos, pois representam riqueza gerada por terceiros.

  1. Receita Bruta: R$ 1.920.000,00

  2. Insumos Adquiridos de Terceiros:

    • CMV (R$ 600.000) + Tributos Recuperáveis (R$ 108.000) = R$ 708.000,00

    • Depreciação (não entra no cálculo do valor adicionado bruto, mas é deduzida para o líquido).

  3. Valor Adicionado Bruto: R$ 1.920.000 - R$ 708.000 = R$ 1.212.000,00

  4. Valor Adicionado Líquido Produzido: R$ 1.212.000 - R$ 140.000 (Depreciação) = R$ 1.072.000,00

Cálculo da Parcela Destinada ao Governo

A parcela destinada ao governo compreende todos os tributos incidentes sobre a receita, sobre o lucro e os encargos sociais (INSS/FGTS) que não são recuperáveis pela própria entidade.

  • Impostos sobre Vendas: R$ 440.000,00

  • INSS (Empresa): R$ 16.000,00

  • FGTS: R$ 6.400,00

  • Imposto sobre o Lucro: R$ 141.600,00

  • INSS Retido (Funcionários): R$ 9.600,00 (o valor retido dos empregados é um tributo que a empresa recolhe ao governo, compondo a parcela da riqueza distribuída ao ente público).

Total Governo: 440.000 + 16.000 + 6.400 + 141.600 + 9.600 = R$ 499.200,00.

NÃO CAIA NESSA!

Lembre-se que a DVA busca evidenciar a riqueza criada pela entidade e sua distribuição. A pegadinha clássica é esquecer de somar os tributos retidos (como o INSS dos funcionários) ou ignorar o ajuste dos tributos recuperáveis nos insumos. Sempre verifique se o valor do tributo é um custo para a empresa ou apenas uma retenção repassada ao governo.

Gabarito: letra C

Link permanente: /questoes/fc075308