Questão de Contabilidade Geral — Outras Demonstrações — FCC 2025
Contabilidade Geral›Outras Demonstrações
Código
fc075311
Banca
FCC
Órgão
TRT - 2ª REGIÃO (SP)
Ano
2025
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Contabilidade
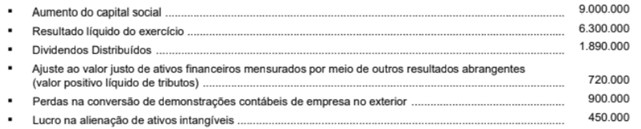
A partir das demonstrações financeiras de uma empresa foram obtidas as seguintes informações referentes ao exercício de 2023, com valores expressos em reais:Na Demonstração do Resultado Abrangente referente ao exercício de 2023, o valor do resultado abrangente apurado foi, em reais:
A4.680.000.
B7.020.000.
C4.230.000.
D6.120.000.
E6.570.000.
Revelar gabarito e comentário▾
GabaritoD — 6.120.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração do Resultado Abrangente (DRA): Cálculo e Estrutura
Gabarito: letra D. O resultado abrangente é obtido pela soma do lucro líquido do exercício com os itens que compõem os outros resultados abrangentes (ORA), conforme estabelecido pela NBC TG 1000, item 3.17. No caso, o cálculo é: R$ 6.300.000 (lucro líquido) + R$ 720.000 (ajuste de ativos financeiros) - R$ 900.000 (perdas na conversão) = R$ 6.120.000.
A Demonstração do Resultado Abrangente (DRA) tem como objetivo evidenciar as variações no patrimônio líquido que não decorrem de transações com os sócios. Para chegar ao valor final, partimos do lucro líquido do período e adicionamos ou subtraímos os itens classificados como outros resultados abrangentes (ORA).
Análise dos itens fornecidos:
Resultado líquido do exercício (R$ 6.300.000): É o ponto de partida obrigatório da DRA.
Ajuste ao valor justo de ativos financeiros (R$ 720.000): Este é um item clássico de ORA, pois representa uma variação patrimonial que ainda não foi realizada via resultado, devendo ser somado.
Perdas na conversão de demonstrações contábeis (R$ 900.000): Também compõe o ORA, mas, por ser uma perda, deve ser subtraída do montante.
Aumento do capital social (R$ 9.000.000): Não integra a DRA, pois trata-se de uma transação com os sócios (aporte de capital), sendo evidenciada na Demonstração das Mutações do Patrimônio Líquido (DMPL).
Dividendos Distribuídos (R$ 1.890.000): Não integra a DRA, pois é uma destinação do lucro aos sócios, também evidenciada na DMPL.
Lucro na alienação de ativos intangíveis (R$ 450.000): Não integra a DRA como item de ORA, pois este valor já está incluído no lucro líquido do exercício (resultado realizado).
NÃO CAIA NESSA!
A banca inclui itens que afetam o Patrimônio Líquido, mas que não compõem o Resultado Abrangente, como o aumento de capital e a distribuição de dividendos. O candidato deve lembrar que a DRA foca apenas no desempenho financeiro (lucro + ORA), excluindo transações com sócios.
PEGA ESSA DICA!
Para não errar, memorize a fórmula básica:
Onde ORA inclui ajustes de valor justo, variações cambiais de investimentos no exterior e outros itens definidos pelas normas contábeis.
 Na Demonstração do Resultado Abrangente referente ao exercício de 2023, o valor do resultado abrangente apurado foi, em reais: