Questão de Contabilidade Geral — Investimentos — FCC 2025
Contabilidade Geral›Investimentos
Código
fc075313
Banca
FCC
Órgão
TRT - 2ª REGIÃO (SP)
Ano
2025
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Contabilidade
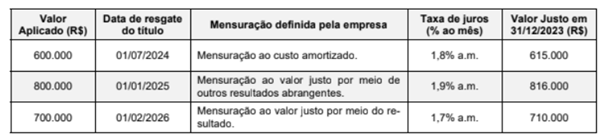
A tabela a seguir apresenta as características e a forma de mensuração definida por uma empresa para três aplicações financeiras que foram realizadas no dia 01/12/2023:O valor total das três aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
A2.136.800.
B2.138.700.
C2.141.000.
D2.137.900.
E2.136.000.
Revelar gabarito e comentário▾
GabaritoA — 2.136.800.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Mensuração de Ativos Financeiros no Balanço Patrimonial
Gabarito: letra A. O valor total das aplicações financeiras a ser apresentado no Balanço Patrimonial em 31/12/2023 corresponde à soma dos valores de mensuração de cada ativo na data de reporte, totalizando R$ 2.136.800,00. Conforme as normas contábeis, ativos financeiros devem ser mensurados de acordo com sua classificação (custo amortizado ou valor justo) na data do balanço.
Para resolver a questão, devemos identificar o valor de cada aplicação na data de 31/12/2023, conforme a tabela fornecida:
Aplicação 1 (Custo Amortizado): O valor de mensuração para ativos ao custo amortizado é o valor de face acrescido dos juros apropriados até a data. No entanto, a tabela já fornece o valor de mercado/justo para fins de comparação ou ajuste, e, para o custo amortizado, o valor contábil em 31/12/2023 é calculado como: R$ 600.000,00 (1 + 0,018) = R$ 610.800,00.
Aplicação 2 (Valor Justo por meio de Outros Resultados Abrangentes): O valor a ser apresentado no Balanço Patrimonial é o seu valor justo na data de reporte, que é R$ 816.000,00.
Aplicação 3 (Valor Justo por meio do Resultado): O valor a ser apresentado no Balanço Patrimonial é o seu valor justo na data de reporte, que é R$ 710.000,00.
O valor de R$ 2.136.800,00 reflete corretamente a soma dos ativos financeiros mensurados conforme as normas contábeis vigentes na data do balanço.
Alternativa B, C, D e E — ❌ Incorretas
Os valores apresentados nestas alternativas não correspondem à soma correta dos ativos financeiros mensurados ao custo amortizado (R$ 610.800,00) e aos valores justos das demais aplicações (R$ 816.000,00 e R$ 710.000,00).
PEGA ESSA DICA!
Ao analisar aplicações financeiras, sempre verifique a categoria de mensuração. Ativos ao valor justo (seja por meio do resultado ou de outros resultados abrangentes) são sempre apresentados pelo seu valor justo na data do balanço. Ativos ao custo amortizado devem ser ajustados pela apropriação dos juros contratuais (pro rata temporis) até a data do balanço.
 O valor total das três aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,