Questão de Contabilidade Geral — Demonstração dos Fluxos de Caixa -DFC — FCC 2025
Contabilidade Geral›Demonstração dos Fluxos de Caixa -DFC
Código
fc075316
Banca
FCC
Órgão
TRT - 2ª REGIÃO (SP)
Ano
2025
Nível
Superior
Cargo
Analista Judiciário - Área Administrativa - Contabilidade
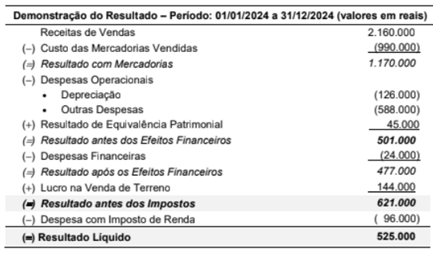
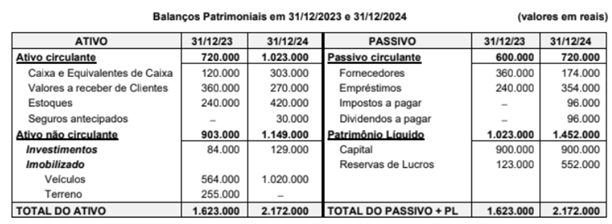
Os Balanços Patrimoniais de uma empresa, em 31/12/2023 e 31/12/2024, são apresentados a seguir:A Demonstração do Resultado da mesma empresa para o ano 2024 é a seguinte:Durante o ano de 2024, a empresa não efetuou qualquer pagamento referente aos empréstimos (nem principal, nem despesas financeiras).O valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa em 2024 foi, em reais,
A306.000.
B420.000.
C606.000.
D582.000.
E276.000.
Revelar gabarito e comentário▾
GabaritoE — 276.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração dos Fluxos de Caixa: Atividades Operacionais
Gabarito: letra E. O fluxo de caixa das atividades operacionais (FCO) pelo método indireto é apurado ajustando-se o lucro líquido por itens que não afetam o caixa (como depreciação) e pelas variações nos ativos e passivos operacionais, conforme a NBC TG 03 (R3).
Para chegar ao valor de R$ 276.000,00, partimos do lucro líquido de R$ 525.000,00 e realizamos os ajustes necessários:
Lucro Líquido: R$ 525.000
(+) Depreciação: R$ 126.000 (despesa que não gera saída de caixa).
(-) Lucro na Venda de Terreno: R$ 144.000 (o fluxo de caixa da venda de imobilizado é atividade de investimento, logo, deve ser excluído do operacional).
(-) Resultado de Equivalência Patrimonial: R$ 45.000 (receita que não gera entrada de caixa).
Variações nos Ativos/Passivos Operacionais:
Clientes: R$ 360.000 - R$ 270.000 = + R$ 90.000 (redução no ativo = entrada de caixa).
Estoques: R$ 240.000 - R$ 420.000 = - R$ 180.000 (aumento no ativo = saída de caixa).
Seguros Antecipados: R$ 0 - R$ 30.000 = - R$ 30.000 (aumento no ativo = saída de caixa).
Fornecedores: R$ 360.000 - R$ 174.000 = - R$ 186.000 (redução no passivo = saída de caixa).
Impostos a Pagar: R$ 0 - R$ 96.000 = + R$ 96.000 (aumento no passivo = entrada de caixa).
Cálculo: .
SE LIGUE NESSA!
O lucro na venda de terreno (R$ 144.000) é um ajuste essencial, pois, embora componha o lucro líquido, o recebimento total pela venda do ativo é classificado como atividade de investimento. Da mesma forma, a despesa financeira (R$ 24.000) não foi paga, conforme enunciado, mas como ela já está deduzida no lucro líquido, o ajuste de sua não saída de caixa (aumento no passivo de empréstimos) seria feito no fluxo de financiamento, não afetando o cálculo do FCO.