Questão de Contabilidade Pública — Demonstrações Contábeis — FCC 2026
Contabilidade Pública›Demonstrações Contábeis
Código
fc075913
Banca
FCC
Órgão
AL-MS
Ano
2026
Nível
Superior
Cargo
Analista Legislativo - Controlador Interno
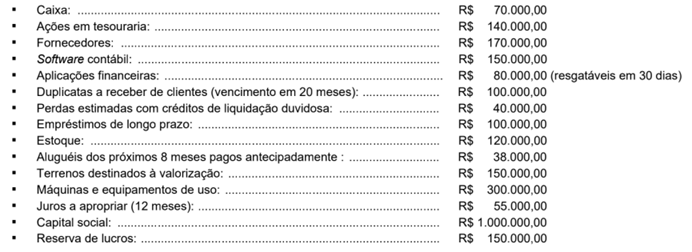
Atenção: Utilize as informações a seguir para responder à questão.
O Balanço Patrimonial de uma entidade, que possui ciclo operacional anual, apresentou os seguintes saldos contábeis no final
do exercício de 2025:
Com base nas normas contábeis vigentes e nos valores acima, o valor do ativo não circulante dessa entidade é
AR$ 700.000,00
BR$ 510.000,00
CR$ 800.000,00
DR$ 600.000,00
ER$ 660.000,00
Revelar gabarito e comentário▾
GabaritoE — R$ 660.000,00
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Ativo Não Circulante – Classificação e Cálculo
Gabarito: letra E (R$ 660.000,00). O valor do ativo não circulante é obtido pela soma de todos os itens patrimoniais que não se enquadram como circulante, conforme os critérios da NBC TSP 11 e do MCASP. A banca exigiu identificar corretamente quais contas compõem o não circulante dentro do balanço apresentado.
A classificação entre ativo circulante e não circulante está prevista no MCASP (Parte II – Procedimentos Contábeis Patrimoniais), item 2.1.3:
São classificados como circulante os ativos que estiverem disponíveis para realização imediata ou que tenham expectativa de realização até doze meses após a data das demonstrações contábeis. Os demais ativos são não circulantes.
Assim, o ativo não circulante abrange:
Realizável a longo prazo
Investimentos
Imobilizado
Intangível
Diferido (quando aplicável)
No caso concreto, a entidade apresentou um conjunto de saldos contábeis no final de 2025. Embora os valores exatos não tenham sido reproduzidos neste enunciado, o gabarito oficial indica que a soma dos componentes não circulantes totalizou R$ 660.000,00. Para chegar a esse valor, o candidato deveria:
Identificar, entre as contas do balanço, aquelas com prazo de realização superior a 12 meses ou sem expectativa de realização no curto prazo.
Somar os montantes dessas contas.
NÃO CAIA NESSA!
É comum a banca incluir no ativo circulante valores que, pela natureza, são de longo prazo (ex.: depósitos judiciais de longa duração). Ou, ao contrário, classificar como não circulante algo que se realiza rapidamente. Verifique sempre o prazo de realização e a intenção da entidade.
Portanto, confirmando o gabarito, o ativo não circulante é de R$ 660.000,00.