Pular para o conteúdo principal

Questão de Contabilidade Geral — Balanço Patrimonial — FCC 2026

Contabilidade GeralBalanço Patrimonial
Código
fc077243
Banca
FCC
Órgão
SEFAZ-SP
Ano
2026
Nível
Superior
Cargo
Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2)
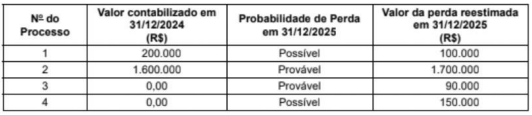
A empresa Grampos S.A. possuía alguns processos judiciais em andamento, cujas informações são apresentadas a seguir:Imagem associada para resolução da questãoEm dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
  1. A490.000 negativos e 2.290.000.
  2. B10.000 positivos e 2.290.000.
  3. C10.000 positivos e 1.790.000.
  4. D90.000 negativos e 1.890.000.
  5. E490.000 negativos e 1.790.000.
Revelar gabarito e comentário

GabaritoE — 490.000 negativos e 1.790.000.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Provisões e Passivos Contingentes: Impacto no Resultado e Balanço

Gabarito: letra E. O impacto no resultado de 2025 decorre da reestimativa das provisões (aumento de R$ 100.000 no processo 2 e constituição de R$ 90.000 no processo 3) somado à despesa de R$ 500.000 referente ao processo de perda remota, totalizando R$ 690.000 de despesa, compensada pela reversão de R$ 200.000 do processo 1, resultando em R$ 490.000 negativos; o saldo final do passivo no balanço é de R$ 1.790.000 (R$ 1.700.000 + R$ 90.000).

Para resolver a questão, devemos analisar a movimentação das provisões conforme a natureza da perda:

  1. Processo 1: Havia R$ 200.000 provisionados. Como a perda passou a ser "possível", a provisão deve ser revertida integralmente (receita de R$ 200.000).

  2. Processo 2: Havia R$ 1.600.000. A nova estimativa é R$ 1.700.000. Deve-se constituir uma despesa adicional de R$ 100.000.

  3. Processo 3: Não havia provisão. Como a perda é "provável", deve-se constituir uma provisão de R$ 90.000 (despesa).

  4. Processo 4: Perda "possível". Não se constitui provisão.

  5. Processo de perda remota: O pagamento de R$ 500.000 em um processo anteriormente classificado como remoto gera uma despesa imediata no resultado de 2025, pois não havia provisão constituída.

Cálculo do Impacto no Resultado (2025)

  • Reversão (Processo 1): + R$ 200.000

  • Despesa (Processo 2): - R$ 100.000

  • Despesa (Processo 3): - R$ 90.000

  • Despesa (Pagamento processo remoto): - R$ 500.000

  • Total: R$ 200.000 - R$ 690.000 = R$ 490.000 negativos.

Cálculo do Saldo no Balanço (31/12/2025)

O passivo é composto apenas pelas provisões com probabilidade "provável":

  • Processo 2: R$ 1.700.000

  • Processo 3: R$ 90.000

  • Total: R$ 1.790.000.

PEGA ESSA DICA!

Lembre-se que provisões são reconhecidas apenas para perdas prováveis. Perdas possíveis exigem apenas divulgação em notas explicativas, e perdas remotas não exigem nem provisão nem divulgação.

Gabarito: letra E.

Link permanente: /questoes/fc077243