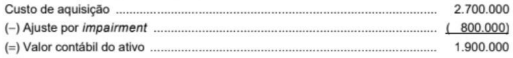
O Balanço Patrimonial da empresa Touro S.A. apresentava, em 31/12/2024, o valor contábil de um ativo intangível com vida útil indefinida, coma seguinte composição, em reais:Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
A2.150.000.
B2.700.000.
C1.800.000.
D1.900.000.
E2.050.000.
Revelar gabarito e comentário▾
GabaritoE — 2.050.000.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Teste de redução ao valor recuperável (impairment) de ativo intangível
Gabarito: letra E. O valor contábil do ativo intangível no balanço patrimonial deve ser o menor entre o seu valor contábil original e o seu valor recuperável, sendo este último definido como o maior valor entre o valor justo líquido das despesas de venda e o valor em uso (NBC TSP 10, item 23).
Para a resolução, primeiro identificamos o valor recuperável do ativo em 31/12/2025, que é o maior valor entre:
Valor em uso: R$ 2.050.000,00
Valor justo líquido das despesas de venda: R$ 1.800.000,00
Portanto, o valor recuperável é R$ 2.050.000,00. Como o valor contábil anterior era R$ 1.900.000,00, e o valor recuperável (R$ 2.050.000,00) é superior ao valor contábil, não há necessidade de reconhecimento de nova perda por impairment. Contudo, a questão pede o valor apresentado no balanço em 31/12/2025. Como o ativo intangível com vida útil indefinida deve ser testado anualmente, e o valor recuperável apurado (R$ 2.050.000,00) é superior ao valor contábil atual (R$ 1.900.000,00), o ativo permanece registrado pelo seu valor contábil, mas limitado ao seu valor recuperável caso houvesse perda. No caso de reversão de perdas anteriores, o limite é o valor que o ativo teria se a perda não tivesse sido reconhecida, respeitando o teto do valor recuperável.
Alternativa A — ❌ Incorreta
O valor de R$ 2.150.000,00 não corresponde a nenhum dos parâmetros de cálculo do teste de impairment ou ao valor contábil ajustado.
Alternativa B — ❌ Incorreta
O valor de R$ 2.700.000,00 corresponde ao custo de aquisição original do ativo, sem considerar as perdas por impairment acumuladas.
Alternativa C — ❌ Incorreta
O valor de R$ 1.800.000,00 corresponde apenas ao valor justo líquido das despesas de venda, que é inferior ao valor em uso e, portanto, não representa o valor recuperável do ativo.
Alternativa D — ❌ Incorreta
O valor de R$ 1.900.000,00 era o valor contábil do ativo em 31/12/2024, antes da atualização do teste de impairment de 2025.
Alternativa E — ✅ Correta ⟵ Gabarito
O valor de R$ 2.050.000,00 é o valor recuperável do ativo (o maior entre o valor em uso e o valor justo líquido), que passa a ser o novo valor de referência para o ativo, uma vez que o teste de impairment indicou uma recuperação do valor do ativo em relação ao seu valor contábil anterior.
PEGA ESSA DICA!
Lembre-se que o valor recuperável é sempre o maior entre o valor em uso e o valor justo líquido das despesas de venda. O teste de impairment compara esse valor recuperável com o valor contábil para verificar se há necessidade de ajuste (perda ou reversão).
 Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:
 O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,