Pular para o conteúdo principal

Questão de Contabilidade Geral — Demonstração do Resultado do Exercício — FCC 2026

Contabilidade GeralDemonstração do Resultado do Exercício
Código
fc077323
Banca
FCC
Órgão
SEFAZ-SP
Ano
2026
Nível
Superior
Cargo
Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3)
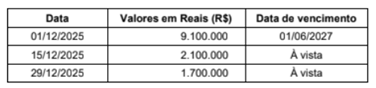
A empresa comercial Direto da Fonte S.A. realizou as seguintes vendas durante o mês de dezembro de 2025:Q57.png 376×88A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2025, era de 1,5% ao mês, sendo que a taxa equivalente para o período de 01/12/2025 a 01/06/2027 era 30%.A empresa reconheceu na Demonstração do Resultado do ano de 2025, especificamente em relação às vendas efetuadas no mês de dezembro de 2025, receita de vendas no valor de
  1. AR$ 10.800.000,00 e receita financeira no valor de R$ 2.100.000.
  2. BR$ 10.170.000 e receita financeira no valor de R$ 2.730.000.
  3. CR$ 12.900.000, apenas.
  4. DR$ 10.800.000, apenas.
  5. ER$ 10.800.000 e receita financeira no valor de R$ 105.000.
Revelar gabarito e comentário

GabaritoE — R$ 10.800.000 e receita financeira no valor de R$ 105.000.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Ajuste a Valor Presente (AVP) e Receita Financeira

Gabarito: letra E. A receita de vendas deve ser reconhecida pelo valor presente da transação, descontando-se o componente de juros embutido nas vendas a prazo, conforme a essência econômica da operação. O valor presente da venda a prazo de R$ 9.100.000,00, com taxa de 30% para o período, resulta em R$ 7.000.000,00 (R$ 9.100.000 / 1,30). A receita de vendas total no período é a soma das vendas à vista (R$ 2.100.000 + R$ 1.700.000 = R$ 3.800.000) com o valor presente da venda a prazo (R$ 7.000.000), totalizando R$ 10.800.000,00. A receita financeira é calculada sobre o valor presente da venda a prazo (R$ 7.000.000 × 1,5% = R$ 105.000,00), referente ao primeiro mês de apropriação.

Análise do Cálculo

  1. Vendas à vista: Ocorreram em 15/12 e 29/12, totalizando R$ 3.800.000,00.

  2. Venda a prazo: O valor nominal é R$ 9.100.000,00. Como a taxa para o período de 18 meses (01/12/2025 a 01/06/2027) é de 30%, o valor presente é:

    VP=9.100.0001+0,30=7.000.000VP = \frac{9.100.000}{1 + 0,30} = 7.000.000

  3. Receita de Vendas: R$ 3.800.000 (à vista) + R$ 7.000.000 (VP a prazo) = R$ 10.800.000,00.

  4. Receita Financeira: A apropriação dos juros no primeiro mês (dezembro) sobre o valor presente da venda a prazo é:

    Rf=7.000.000×0,015=105.000R_f = 7.000.000 \times 0,015 = 105.000

NÃO CAIA NESSA!

A banca induz o candidato a considerar o valor nominal da venda a prazo (R$ 9.100.000) como receita de vendas, ignorando a necessidade de segregar o componente de juros (AVP). O valor de R$ 9.100.000 já contém juros que devem ser apropriados ao longo do tempo como receita financeira, não como receita de venda.

PEGA ESSA DICA!

Sempre que houver vendas a prazo com taxa de juros explícita ou implícita, o primeiro passo é calcular o valor presente para segregar a receita da venda (valor à vista) da receita financeira (juros).

Link permanente: /questoes/fc077323