Pular para o conteúdo principal

Questão de Auditoria — Testes, Procedimentos e Técnicas de Auditoria — FGV 2023

AuditoriaTestes, Procedimentos e Técnicas de Auditoria
Código
fg060991
Banca
FGV
Órgão
CGM - RJ
Ano
2023
Nível
Superior
Cargo
Contador
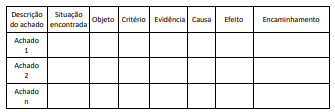
A matriz de achados é um papel de trabalho utilizado para estruturar o desenvolvimento dos achados de uma auditoria, conforme a ilustração a seguir.Imagem associada para resolução da questãoApós concluir a aplicação dos procedimentos planejados, em consulta a outros papéis de trabalho, o auditor encontrou a seguinte anotação: “Registrar na matriz de achados: prejuízo ao erário pelo pagamento de vantagem remuneratória a servidores motivada por acúmulo indevido de funções”.Considerando os atributos elementares da matriz de achados, essa anotação deveria ser inserida na coluna relativa a:
  1. Acausa;
  2. Befeito;
  3. Cevidência;
  4. Dobjeto;
  5. Esituação encontrada.
Revelar gabarito e comentário

GabaritoB — efeito;

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Matriz de Achados de Auditoria

Gabarito: letra B. A anotação sobre o "prejuízo ao erário" refere-se à consequência negativa decorrente da situação encontrada, o que caracteriza o atributo efeito na estrutura da matriz de achados de auditoria.

A matriz de achados é uma ferramenta fundamental para organizar o relatório de auditoria, permitindo que o auditor conecte logicamente os fatos observados aos seus impactos. Para não confundir os elementos, observe a função de cada um:

Atributo

Função

Pergunta-chave

Situação encontrada

O que está acontecendo?

Qual é o fato?

Critério

O que deveria ser?

Qual a norma/regra?

Evidência

Como provo o fato?

Onde está o suporte?

Causa

Por que aconteceu?

Qual a origem do desvio?

Efeito

Qual o impacto?

Qual o prejuízo/risco?

Alternativa A — ❌ Incorreta

A causa explica a origem ou o motivo do problema (ex.: falha no sistema de controle, falta de treinamento). O enunciado aponta uma consequência (prejuízo), não a razão pela qual o acúmulo indevido ocorreu.

Alternativa B — ✅ Correta

O efeito representa a consequência ou o impacto real ou potencial da situação encontrada. O "prejuízo ao erário" é o resultado danoso da irregularidade, encaixando-se perfeitamente nesta coluna.

Alternativa C — ❌ Incorreta

A evidência consiste nos documentos, registros ou observações que comprovam a existência do achado. Não se confunde com a análise do impacto financeiro ou operacional do problema.

Alternativa D — ❌ Incorreta

O objeto refere-se ao item, processo ou área que está sendo auditado (ex.: folha de pagamento, licitação). É o foco da verificação, não o resultado da análise de um desvio.

Alternativa E — ❌ Incorreta

A situação encontrada é a descrição do fato em si, ou seja, o que foi observado pelo auditor (o acúmulo indevido de funções). O prejuízo financeiro é o desdobramento desse fato, não o fato em si.

PEGA ESSA DICA!

Para diferenciar Causa de Efeito, use o teste do "porquê" e do "então". Se você pergunta "por que isso ocorreu?", a resposta é a Causa. Se você pergunta "o que isso gera?", a resposta é o Efeito. No caso, o acúmulo de funções (situação) gera prejuízo (efeito).

Gabarito: letra B.

Link permanente: /questoes/fg060991