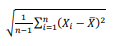Questão de Estatística — Principais distribuições de probabilidade — FGV 2023
Estatística›Principais distribuições de probabilidade
Código
fg072853
Banca
FGV
Órgão
TJ-SE
Ano
2023
Nível
Superior
Cargo
Analista Judiciário - Especialidade - Estatística
Seja X₁, X₂, ..., Xn uma amostra aleatória da distribuição de Poisson com média λ, λ > 0. O estimador de máxima verossimilhança do desvio padrão é dado por:
A
B
C
D
E
Revelar gabarito e comentário▾
GabaritoA — [imagem]
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Estimador de Máxima Verossimilhança (EMV) na Distribuição de Poisson
Gabarito: letra A. O estimador de máxima verossimilhança (EMV) para o parâmetro de uma distribuição de Poisson é a média amostral . Como o desvio padrão populacional da distribuição de Poisson é , pelo princípio da invariância dos estimadores de máxima verossimilhança, o EMV do desvio padrão é a raiz quadrada do EMV de , ou seja, .
O método da máxima verossimilhança busca o valor do parâmetro que maximiza a probabilidade de observar a amostra coletada. Para uma amostra aleatória de uma população Poisson com parâmetro , a função de verossimilhança é o produto das funções de probabilidade individuais. Ao maximizar essa função (geralmente através do logaritmo, a log-verossimilhança), obtém-se que o estimador é exatamente a média aritmética dos dados observados.
Uma propriedade fundamental dos estimadores de máxima verossimilhança é a invariância: se é o EMV de , então é o EMV de para qualquer função contínua. No caso da Poisson, temos . Portanto, o desvio padrão é . Aplicando a propriedade, o EMV do desvio padrão é simplesmente a raiz quadrada do EMV de .
Alternativa A — ✅ Correta ⟵ GABARITO
Esta alternativa apresenta a expressão , que corresponde exatamente à raiz quadrada da média amostral (), sendo o estimador de máxima verossimilhança correto para o desvio padrão da distribuição de Poisson.
Alternativa B — ❌ Incorreta
Esta alternativa apresenta . Esta expressão não corresponde ao estimador de máxima verossimilhança do desvio padrão da Poisson, mas sim a uma forma relacionada ao segundo momento amostral, que não é o parâmetro de interesse aqui.
Alternativa C — ❌ Incorreta
Esta alternativa utiliza o divisor dentro da raiz, o que é característico de estimadores não viesados da variância amostral (como o ), mas não é o estimador de máxima verossimilhança para o desvio padrão da Poisson.
Alternativa D — ❌ Incorreta
Esta alternativa apresenta a raiz quadrada da variância amostral (), que é o estimador de máxima verossimilhança do desvio padrão para uma distribuição Normal, e não para a Poisson.
Alternativa E — ❌ Incorreta
Esta alternativa apresenta a raiz quadrada da variância amostral corrigida (), que é o desvio padrão amostral (), um estimador não viesado para o desvio padrão populacional em diversos contextos, mas não é o estimador de máxima verossimilhança para o parâmetro da Poisson.
NÃO CAIA NESSA!
A banca explora a confusão entre o estimador de máxima verossimilhança (que utiliza no denominador) e o estimador não viesado da variância (que utiliza ). Além disso, tenta induzir o aluno a aplicar a fórmula do desvio padrão amostral da distribuição Normal (alternativa D) ao contexto da Poisson.
PEGA ESSA DICA!
Lembre-se sempre da propriedade da invariância dos EMVs: se você conhece o EMV do parâmetro principal (), o EMV de qualquer função desse parâmetro (como ) é apenas a mesma função aplicada ao estimador original.