Questão de Auditoria — Processo de Auditoria — FGV 2024
Auditoria›Processo de Auditoria
Código
fg075875
Banca
FGV
Órgão
AL-TO
Ano
2024
Nível
Superior
Cargo
Analista Legislativo - Auditoria e Controle Interno
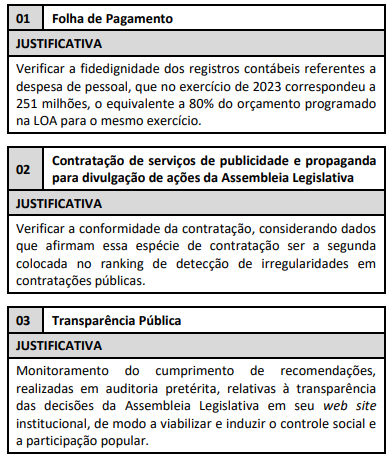
Na elaboração do plano anual de auditoria interna da Assembleia Legislativa do Tocantins, foram selecionados três objetos, com a devida justificativa, a saber:Assinale a opção que demonstra a conclusão mais correta quanto aos critérios de significância utilizados para seleção dos objetos de auditoria com base nas justificativas apresentadas.
AO objeto 1 foi escolhido pela sua materialidade, assim como o objeto 3.
BO objeto 2 foi selecionado por critério de rotação de ênfase, apesar de seu baixo risco.
COs objetos foram escolhidos de forma aleatória, mediante sorteio.
DO objeto 3 foi escolhido pela sua relevância e o objeto 1 pela sua materialidade.
EO objeto 2 foi selecionado pelo seu risco e os objetos 1 e 2 pela materialidade.
Revelar gabarito e comentário▾
GabaritoD — O objeto 3 foi escolhido pela sua relevância e o objeto 1 pela sua materialidade.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Seleção de objetos de auditoria: critérios de significância
Gabarito: letra D. A conclusão correta é que o objeto 3 foi selecionado por sua relevância (foco no controle social e participação popular, visando o aperfeiçoamento da gestão) e o objeto 1 por sua materialidade (expressivo valor monetário de R$ 251 milhões, representando 80% do orçamento).
Na seleção de objetos de auditoria, o auditor utiliza critérios para priorizar temas que tragam maior impacto à administração pública. A análise das justificativas apresentadas na figura permite identificar os critérios aplicados:
Objeto 1 (Folha de Pagamento): A justificativa destaca o montante financeiro (R$ 251 milhões) e a representatividade no orçamento (80%). Esse é o conceito clássico de materialidade, que se refere à magnitude de um item ou erro que, isoladamente ou em conjunto, pode influenciar as decisões dos usuários.
Objeto 2 (Publicidade e Propaganda): A justificativa baseia-se no histórico de detecção de irregularidades em contratações públicas, o que caracteriza o critério de risco (probabilidade de ocorrência de falhas ou fraudes).
Objeto 3 (Transparência Pública): A justificativa foca no monitoramento de recomendações e no fomento ao controle social. Esse objeto é selecionado por sua relevância estratégica e social, independentemente de um valor monetário direto.
Alternativa A — ❌ Incorreta
O objeto 3 não foi escolhido por materialidade, mas por sua relevância estratégica e social, focada no controle social e no monitoramento de recomendações anteriores.
Alternativa B — ❌ Incorreta
O objeto 2 foi selecionado com base no critério de risco (alto histórico de irregularidades), e não por rotação de ênfase.
Alternativa C — ❌ Incorreta
A seleção de objetos de auditoria é um processo técnico, sistemático e planejado, baseado em critérios de risco, materialidade e relevância, nunca por sorteio aleatório.
Alternativa D — ✅ Correta ⟵ Gabarito
Esta alternativa identifica corretamente os critérios: o objeto 3 é relevante para o controle social e o objeto 1 é material devido ao seu impacto orçamentário significativo.
Alternativa E — ❌ Incorreta
O objeto 2 foi selecionado pelo critério de risco, não de materialidade. Além disso, a afirmação de que o objeto 1 foi selecionado por materialidade está correta, mas a atribuição de materialidade ao objeto 2 torna a alternativa incorreta.
PEGA ESSA DICA!
Para provas de auditoria, memorize o tripé da seleção de objetos: Materialidade (valor/impacto financeiro), Risco (probabilidade de erro/fraude) e Relevância (impacto estratégico/social). Sempre que a questão trouxer valores monetários altos, busque por materialidade; quando citar histórico de irregularidades, busque por risco.
 Assinale a opção que demonstra a conclusão mais correta quanto aos critérios de significância utilizados para seleção dos objetos de auditoria com base nas justificativas apresentadas.