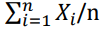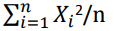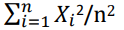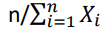Uma amostra aleatória simples X₁, X₂,..., Xn será obtida de uma densidade dada por f(x) = θe-θx, se x > 0, θ > 0, f(x) = 0, nos demais casos.O estimador de máxima verossimilhança de θ é dado por
A
B
C
D
E
Revelar gabarito e comentário▾
GabaritoE — [imagem]
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Estimação de Máxima Verossimilhança (EMV)
Gabarito: letra E. O estimador de máxima verossimilhança (EMV) para o parâmetro da distribuição exponencial com densidade (para ) é obtido maximizando a função de verossimilhança . Ao tomar o logaritmo natural, temos . Derivando em relação a e igualando a zero, encontramos , o que resulta em .
O método da máxima verossimilhança busca o valor do parâmetro que torna a amostra observada a mais provável possível. Para a distribuição exponencial, o parâmetro é a taxa de ocorrência. A função de verossimilhança representa a probabilidade conjunta de observar os dados da amostra como uma função do parâmetro desconhecido. A maximização dessa função, geralmente facilitada pelo uso do logaritmo (log-verossimilhança), fornece o estimador pontual mais eficiente sob condições de regularidade.
1Montar L(θ)
2Aplicar ln
3Derivar e zerar
4Isolar θ̂
LEVEL · soulevel.com.br
Alternativa A — ❌ Incorreta
Esta expressão representa a média amostral (), que é o estimador de máxima verossimilhança para o parâmetro de média () de uma distribuição normal, mas não para o parâmetro de taxa da exponencial.
Alternativa B — ❌ Incorreta
Esta expressão não corresponde ao estimador de máxima verossimilhança para o parâmetro da distribuição exponencial.
Alternativa C — ❌ Incorreta
Esta expressão também não corresponde ao estimador de máxima verossimilhança para o parâmetro da distribuição exponencial.
Alternativa D — ❌ Incorreta
Esta expressão não corresponde ao estimador de máxima verossimilhança para o parâmetro da distribuição exponencial.
Alternativa E — ✅ Correta ⟵ Gabarito
Esta é a expressão correta para o estimador de máxima verossimilhança de , dada por , que é o inverso da média amostral.
PEGA ESSA DICA!
Para distribuições da família exponencial, o estimador de máxima verossimilhança frequentemente envolve a estatística suficiente da distribuição. No caso da exponencial, a soma dos valores observados () é a estatística suficiente para . Lembre-se sempre de derivar a log-verossimilhança para confirmar o resultado em provas.