Questão de Auditoria — Auditoria Independente (Externa) — FGV 2024
Auditoria›Auditoria Independente (Externa)
Código
fg102171
Banca
FGV
Órgão
CGM de Belo Horizonte - MG
Ano
2024
Nível
Superior
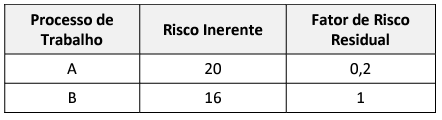
Na definição do escopo dos trabalhos de auditoria devem ser considerados os riscos identificados e os controles internos chave, sendo estes os que, em uma situação de risco inerente alto, atuam para que o risco residual seja baixo.Considere na tabela a seguir dois processos de trabalho, os quais foram avaliados quanto ao risco mediante uma gradação definida por uma matriz 5x5, tendo, por menor valor, 1, e, maior, valor 25, e corrigida por um fator de risco residual decrescente (1; 0,8; 0,6; 0,4 e 0,2): Processo de Trabalho Risco Inerente Fator de Risco Residual A 20 0,2 B 16 1A partir dos dados da tabela, assinale a afirmativa correta.
ANo caso do processo de trabalho A, prevalecerão testes de controle.
BNo caso do processo de trabalho B, prevalecerão testes de controle.
CNo caso do processo de trabalho A, prevalecerão testes de substantivos.
DNo caso do processo de trabalho B, consideram-se os controles efetivos e eficazes.
Revelar gabarito e comentário▾
GabaritoA — No caso do processo de trabalho A, prevalecerão testes de controle.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Risco de auditoria e tipo de teste: testes de controle vs substantivos
Gabarito: letra A. No processo A, o risco inerente (20) é multiplicado pelo fator residual (0,2), resultando em um risco residual baixo (4), sinalizando controles efetivos. Assim, o auditor pode confiar nesses controles e realizar predominantemente testes de controle. No processo B, o fator residual é 1, mantendo o risco residual igual ao inerente (16), indicando controles inefetivos, o que exige testes substantivos. Essa lógica é corroborada pela NBC TA 530 (amostragem) e pela NBC TA 330 (resposta aos riscos).
NBC-TA-530-1
Por exemplo, se o auditor não executar os testes de controles, a avaliação de risco do auditor não pode ser reduzida pela operação eficiente dos controles internos com relação à afirmação em particular. Portanto, para reduzir o risco de auditoria a um nível baixo aceitável, o auditor precisa de um risco baixo de detecção e pode confiar mais em procedimentos substantivos.
Processo
Risco Inerente
Fator Residual
Risco Residual (calculado)
Controles efetivos?
Tipo de teste predominante
A
20
0,2
Sim
Testes de controle
B
16
1
Não
Testes substantivos
Alternativa A — ✅ Correta ⟵ GABARITO
O risco residual do processo A é baixo (4), indicando que os controles internos são efetivos para mitigar o risco inerente. O auditor pode reduzir a extensão dos procedimentos substantivos e confiar nos testes de controle. De acordo com a NBC TA 330, quando os controles são efetivos, o auditor pode planejar testes de controle para obter evidência de sua eficácia operacional.
Alternativa B — ❌ Incorreta
No processo B, o fator residual é 1, ou seja, o risco residual permanece igual ao inerente (16). Isso demonstra que os controles não são efetivos, logo o auditor não pode confiar neles. A prevalência deve ser de testes substantivos, não de controle. A banca tenta inverter a lógica: fator residual alto (1) significa controle inefetivo.
Alternativa C — ❌ Incorreta
Afirma que no processo A prevalecerão testes substantivos. Ocorre o oposto: como o risco residual é baixo e os controles são efetivos, o auditor pode confiar neles e aplicar testes de controle, reduzindo a necessidade de substantivos. Testes substantivos seriam mais adequados se o risco residual fosse alto, como no processo B.
Alternativa D — ❌ Incorreta
Diz que no processo B os controles são considerados efetivos e eficazes. O fator residual 1 indica que não houve redução do risco, ou seja, os controles não estão funcionando para mitigar o risco inerente. Portanto, não podem ser considerados efetivos. Controles efetivos reduziriam o risco residual para um nível mais baixo (fator < 1).
NÃO CAIA NESSA!
A banca explora a interpretação do "fator de risco residual decrescente". Quanto menor o fator, mais efetivo o controle (risco residual baixo). Muitos candidatos invertem: pensam que fator 0,2 significa controle fraco, mas é justamente o contrário. No processo A, fator 0,2 → controle forte → testes de controle. No B, fator 1 → controle nulo → testes substantivos.
 A partir dos dados da tabela, assinale a afirmativa correta.