Questão de Economia — Econometria — FGV 2024
EconomiaEconometria
- Código
- fg102228
- Banca
- FGV
- Órgão
- CVM
- Ano
- 2024
- Nível
- Superior
Para a resolução da questão, pode ser necessário utilizar alguns dos resultados a seguir.
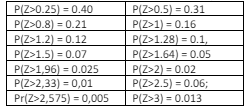
• Probabilidades aproximadas da Normal padrão (Z ~ N(0,1):
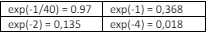
• Valores aproximados da função exponencial:
• Valores aproximados da função logaritmo natural:
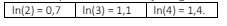
Também podem ser úteis os trechos de tabelas das distribuições
a seguir.
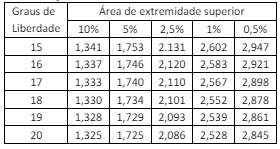
• Distribuição t de Student:
• Distribuição qui-quadrado:
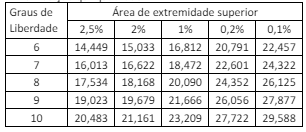
• Distribuição qui-quadrado:
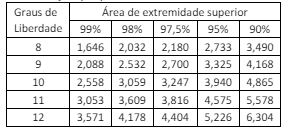
Seja o modelo de séries temporais MA(2): Yt = εt– kεt-₁+ 0,5εt-₂, em que E(εt) = 0, V(εt) = 2 e corr(εt, εt-s) = 0, para s = 1, 2, ... . O coeficiente k assume um valor que não é fornecido. Sabemos, porém, que a função de autocovariância teórica desse modelo, avaliada no lag (defasagem) 1, assume um valor negativo igual a - 0,75.Assim, o valor de k é:
- A0,15;
- B0,25;
- C0,45;
- D0,65;
- E0,75.