Questão de Contabilidade Geral — CPC 23: Políticas Contábeis, Mudanças de Estimativa e Retificação de Erro — FGV 2021
Contabilidade GeralCPC 23: Políticas Contábeis, Mudanças de Estimativa e Retificação de Erro
- Código
- fg149663
- Banca
- FGV
- Órgão
- SEFAZ ES
- Ano
- 2021
- Cargo
- AFRE ES
Uma sociedade empresária apresentava, em 31/12/X1, o balanço patrimonial a seguir. A máquina era depreciada pelo método da linha reta e tinha vida útil estimada em 5 anos. Ainda, a sociedade empresária considerava valor residual de zero. Na elaboração das demonstrações contábeis de 31/12/X2, os contadores da sociedade empresária julgaram que a informação contábil seria mais relevante e confiável depreciando os ativos imobilizados pelo método dos benefícios gerados. Assinale a opção que indica, de acordo com o Pronunciamento Técnico CPC 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, o procedimento contábil a ser efetuado pela sociedade empresária e o efeito decorrente da aplicação.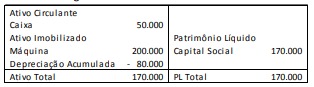
- ARetificação de Erro: deve-se refazer os balanços de X0 e de X1, apresentando-se a depreciação acumulada com base no método dos benefícios gerados.
- BMudança de Política Contábil: deve-se refazer o balanço de X1, apresentando a depreciação acumulada com base no método dos benefícios gerados em X1 e em X2.
- CMudança de Política Contábil: deve-se utilizar o método dos benefícios gerados a partir de X2, apenas.
- DMudança de Estimativa: deve-se refazer o balanço de X1, apresentando a depreciação acumulada com base no método dos benefícios gerados em X1 e em X2.
- EMudança de Estimativa: deve-se utilizar o método dos benefícios gerados a partir de X2, apenas.